⛏️ NCKL 1H26: Laba Bersih +42% YoY, Lampaui Ekspektasi
Stockbit's take:
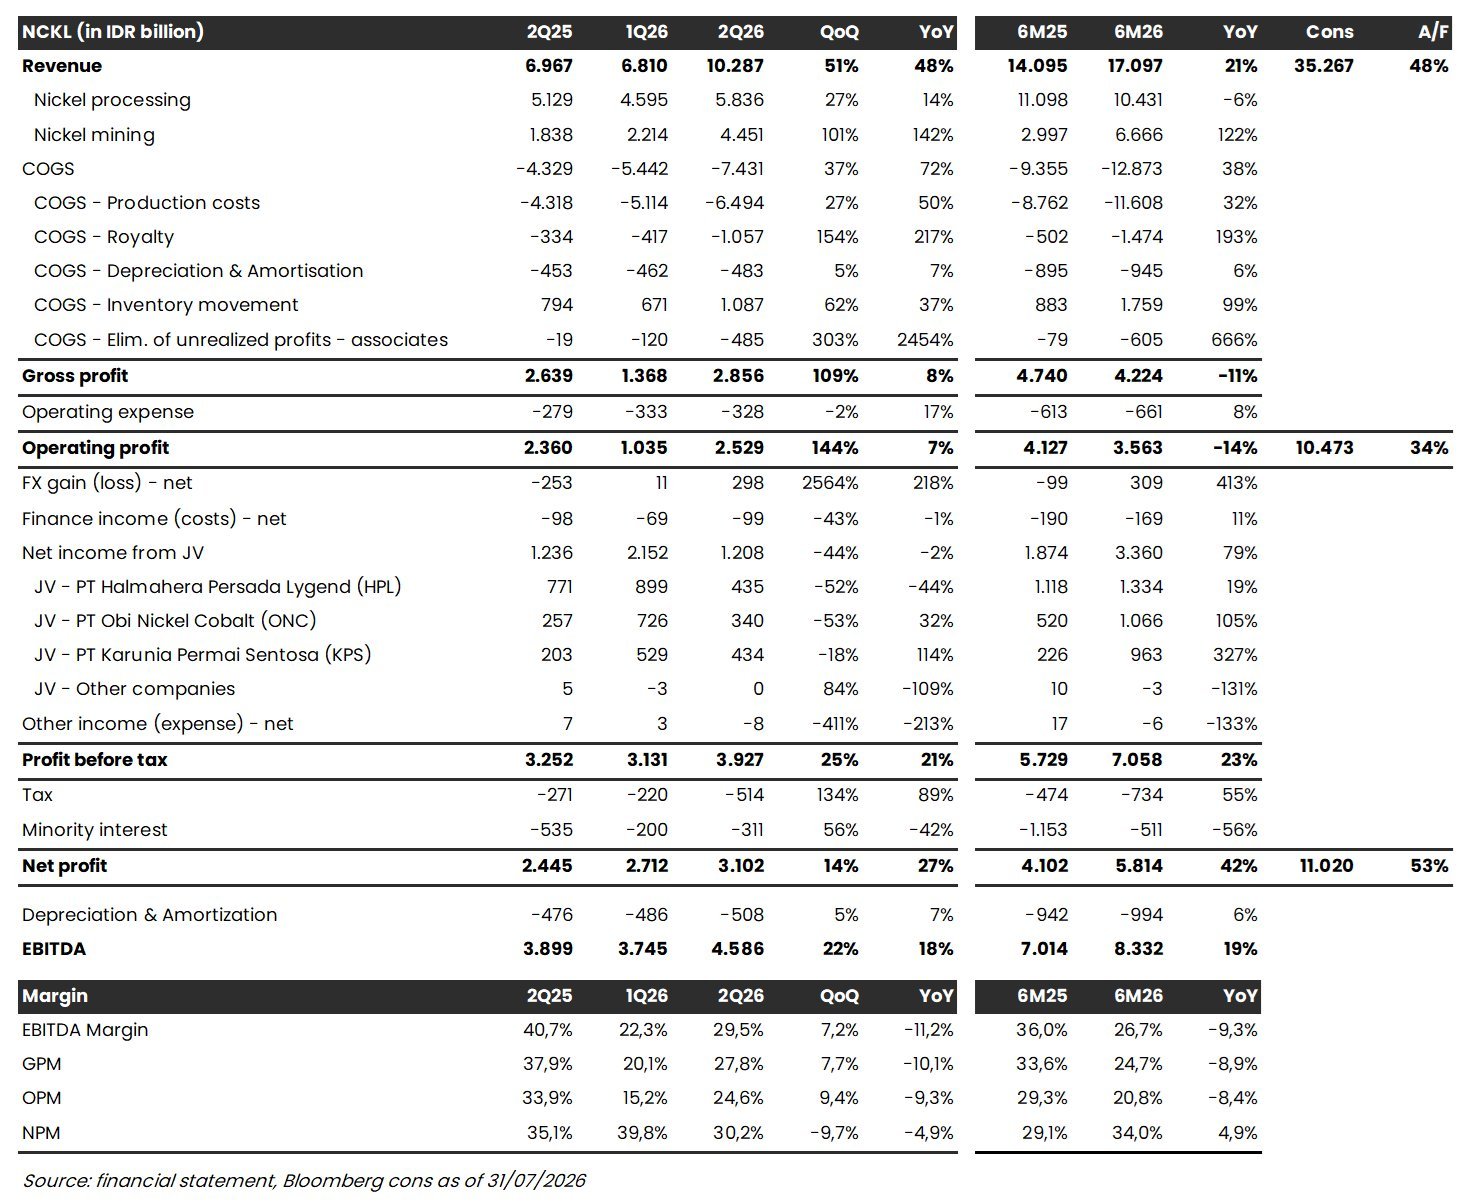
• Trimegah Bangun Persada ($NCKL) mencatat laba bersih Rp3,1 T pada 2Q26 (+27% YoY, +14% QoQ), sehingga laba bersih selama 1H26 mencapai Rp5,8 T (+42% YoY) dan melampaui ekspektasi karena setara 53% estimasi 2026F konsensus.
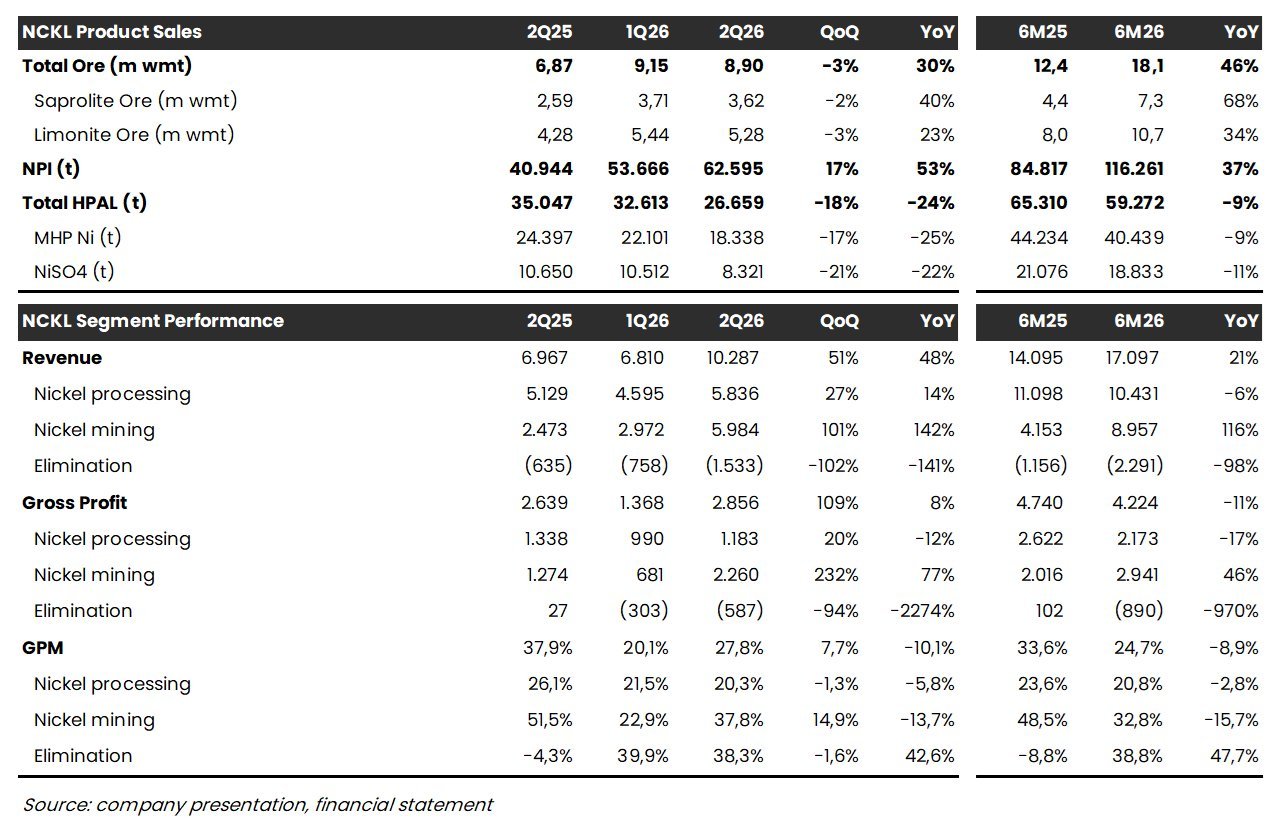
• Laporan keuangan pada 2Q26 menandai kinerja kuartalan pertama di bawah formula Harga Patokan Mineral (HPM) baru, yang membuat pendapatan segmen mining naik +101% QoQ di saat volume penjualan bijih justru turun -3% QoQ menjadi 8,9 juta wmt.
• Formula ini mendorong naik harga jual bijih segmen mining sekaligus biaya bijih bagi smelter NCKL sendiri, tercermin pada margin laba kotor segmen mining yang naik ke level 37,8% (vs. 1Q26: 22,9%), sementara margin laba kotor segmen processing turun ke 20,3% (vs. 1Q26: 21,5%).
• Kenaikan ASP juga mendorong biaya royalti naik menjadi ~18% dari pendapatan segmen mining (vs. 1Q26: ~14%), sementara sebagian laba dari penjualan bijih ke pabrik afiliasi belum dapat dibukukan pada 2Q26 karena bijihnya belum diolah, sehingga menahan laba kotor pada 2Q26 di level Rp485 M (vs. 1Q26: Rp120 M) dan baru akan diakui saat bijih tersebut digunakan.
• Secara kumulatif, kenaikan laba bersih selama 1H26 sebesar Rp1,7 T hampir seluruhnya berasal dari laba entitas asosiasi yang menyumbang Rp1,5 T. Kenaikan laba JV berasal dari 2 sumber yakni: 1) PT Karunia Permai Sentosa (Rp737 M) yang berasal dari tambahan kapasitas; dan 2) PT Obi Nickel Cobalt (Rp546 M) yang berasal dari kenaikan porsi kepemilikan NCKL dari 20% menjadi 40% pada akhir 1H25. Secara operasional, laba PT Obi Nickel Cobalt relatif stabil secara tahunan (+3% YoY).
• Ke depan, manajemen NCKL menyampaikan manfaat kenaikan harga HPM akan lebih tercermin pada 3Q26. Setelah konstruksi smelter RKEF fase 3 rampung pada 1H26, PT Karunia Permai Sentosa akan beroperasi pada kapasitas produksi penuh 185.000 tNi/tahun, naik +54% dari 120.000 tNi/tahun sebelum fase 3. Di sisi lain, output PT Halmahera Jaya Feronikel disebut akan lebih rendah sepanjang tahun ini seiring adanya maintenance.
📰 Stockbit’s View: Siklus Ekspansi Berakhir, Dividen Menjadi Cerita Berikutnya
• Kami memulai pandangan positif terhadap NCKL, dengan tesis yang bergeser dari ‘growth stock’ menjadi ‘dividend stock’.
• Rampungnya konstruksi smelter RKEF fase 3 pada 1H26 tanpa proyek capex besar lainnya membuka ruang penurunan capex ke depan. Dengan payout 30% dipertahankan dan laba bersih 2026F sesuai ekspektasi konsensus di Rp11 T, NCKL dapat membagikan dividen ~Rp52/saham (vs. 2025: Rp42,64/saham), setara yield ~5,6% pada harga Rp935/saham.
• Kami menilai estimasi laba bersih dari konsensus relatif dapat dicapai oleh NCKL karena jika NCKL dapat mempertahankan level laba 2Q26 hingga akhir tahun, laba bersih 2026F akan mencapai ~Rp12 T atau sekitar +9% lebih tinggi dibandingkan estimasi konsensus.
• Key upside: 1) kenaikan laba dari PT Karunia Permai Sentosa yang mencapai kapasitas penuh 12 lini pada 3Q26 setelah rampungnya konstruksi fase 3 sekaligus berakhirnya siklus capex yang membuka ruang kenaikan dividen; 2) manfaat formula HPM baru yang disebut manajemen akan lebih tercermin pada kinerja 3Q26 dibandingkan 2Q26; dan 3) potensi normalisasi volume penjualan HPAL pada 3Q26, setelah 2Q26 turun -24% YoY akibat pengapalan periode Juni 2026 yang baru dikirimkan pada bulan berikutnya.
• Faktor risiko: 1) kenaikan biaya sulfur di PT Halmahera Persada Lygend dan PT Obi Nickel Cobalt yang mulai terasa pada 2H26 seiring berakhirnya persediaan sulfur berbiaya rendah dari 1H26; 2) penerapan skema ekspor satu pintu di bawah PT Danantara Sumberdaya Indonesia yang wajib berjalan paling lambat 31 Desember 2026, di mana ketentuan teknisnya masih dalam penyusunan sehingga dampaknya terhadap harga jual dan ritme pengapalan belum dapat dikuantifikasi; dan 3) laju penambahan kas yang tertahan oleh modal kerja, seiring persediaan naik menjadi Rp8,6 T (vs. 1Q26: Rp6,8 T) dan piutang usaha kepada PT Karunia Permai Sentosa menjadi Rp2,2 T (vs. 1Q26: Rp1,1 T) dari pasokan bijih ke pabrik tersebut, sehingga dapat membatasi ruang kenaikan dividen.
[Sumber: Laporan Keuangan, Materi Presentasi]
------
Theodorus Melvin (@TheodorusMelvin)
Investment Analyst Stockbit
1/2