
CARA MEMBEDAKAN SAHAM UNDERVALUED DENGAN SAHAM OVERVALUED
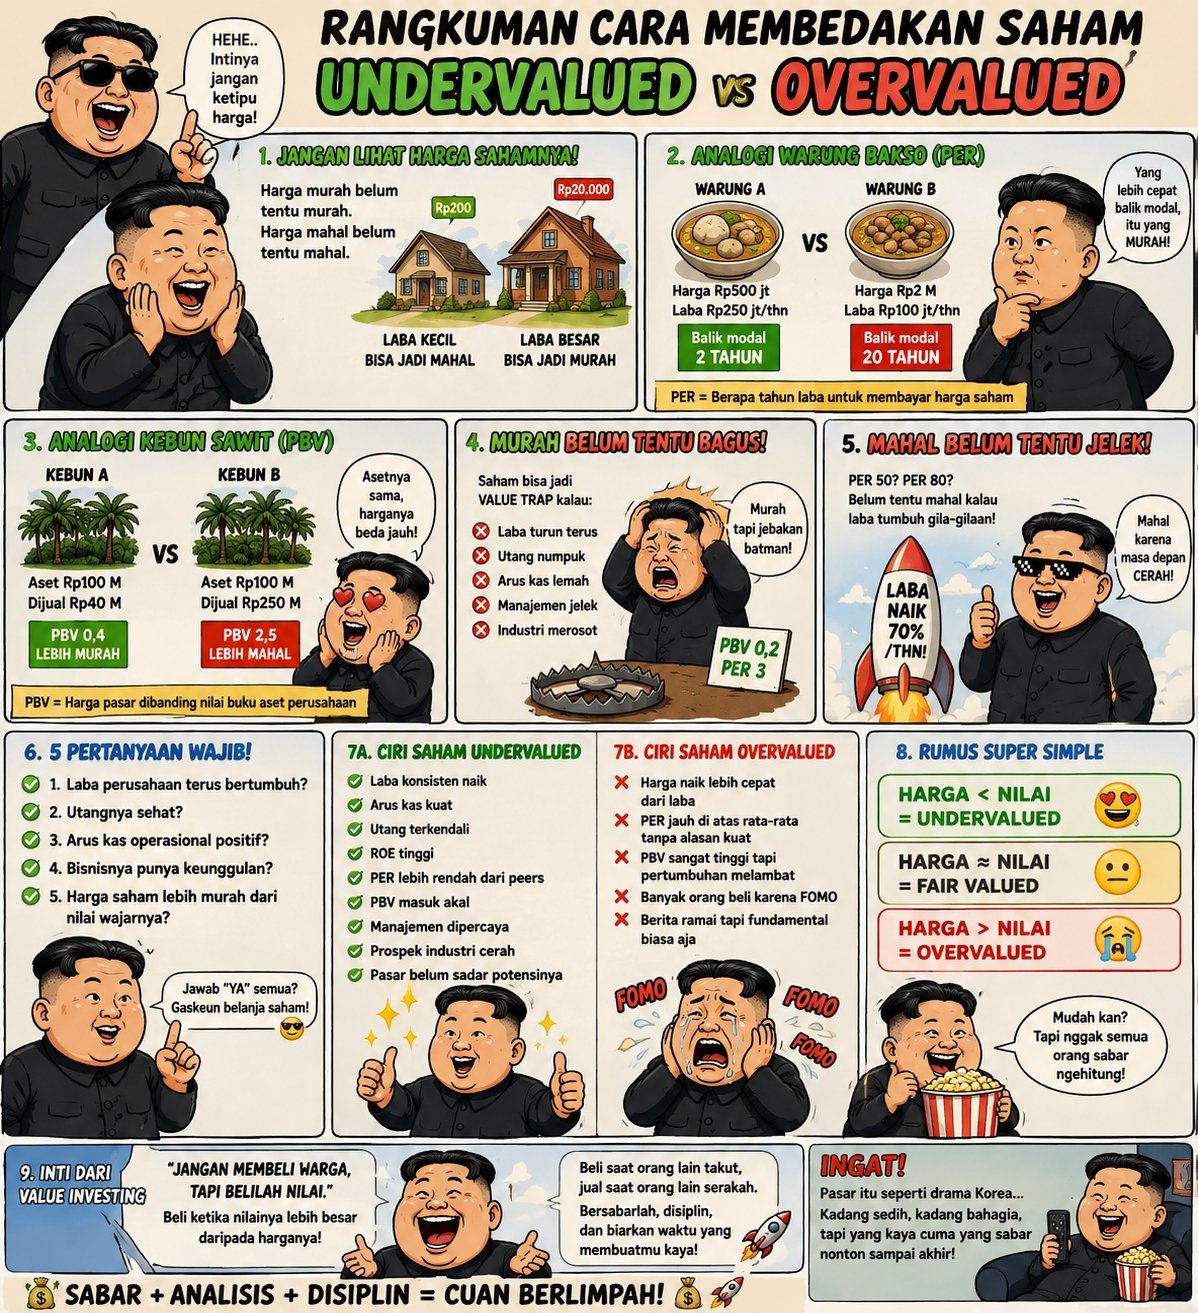
Bayangkan ada dua rumah yang bentuknya hampir sama.
Rumah pertama dijual Rp500 juta.
Rumah kedua dijual Rp2 miliar.
Kalau kualitas, ukuran, lokasi, dan kondisi keduanya hampir sama, rumah mana yang lebih menarik?
Sebagian besar orang akan memilih rumah Rp500 juta.
Mengapa?
Karena mereka merasa mendapat barang yang nilainya lebih besar daripada harga yang dibayar.
Di dunia saham, konsepnya persis sama.
Undervalued berarti harga saham lebih murah daripada nilai sebenarnya.
Overvalued berarti harga saham lebih mahal daripada nilai sebenarnya.
Masalahnya, nilai sebuah perusahaan tidak ditempel seperti label harga di supermarket. Investor harus menghitung dan memperkirakannya.
Kesalahan Terbesar Investor
Banyak orang mengira:
"Harga saham Rp100 berarti murah."
Atau,
"Harga saham Rp10.000 berarti mahal."
Ini adalah kesalahan besar.
Harga per lembar tidak menentukan murah atau mahal.
Misalnya:
Perusahaan A memiliki harga saham Rp200 tetapi menghasilkan laba sangat kecil.
Perusahaan B memiliki harga saham Rp20.000 tetapi labanya sangat besar.
Bisa saja justru saham Rp20.000 jauh lebih murah daripada saham Rp200.
Karena yang dinilai bukan harga, tetapi nilai perusahaan dibandingkan harga yang dibayar.
Analogi Warung Bakso
Bayangkan ada dua warung bakso.
Warung pertama dijual Rp500 juta.
Keuntungan bersih setiap tahun Rp250 juta.
Artinya hanya perlu sekitar dua tahun laba untuk menutup harga pembelian.
Warung kedua dijual Rp2 miliar.
Keuntungan bersih hanya Rp100 juta per tahun.
Butuh sekitar dua puluh tahun agar laba menutup harga pembelian.
Warung mana yang lebih murah?
Jelas warung pertama.
Di saham, logika ini disebut PER (Price to Earnings Ratio).
PER menunjukkan berapa tahun laba dibutuhkan untuk "membayar" harga saham.
Semakin rendah PER (dengan kualitas bisnis tetap baik), biasanya semakin menarik.
Analogi Membeli Kebun Sawit
Ada dua kebun sawit.
Kebun pertama memiliki aset Rp100 miliar tetapi dijual Rp40 miliar.
Kebun kedua memiliki aset Rp100 miliar tetapi dijual Rp250 miliar.
Mana yang lebih murah?
Jawabannya jelas kebun pertama.
Di pasar saham ukuran ini disebut PBV (Price to Book Value).
PBV membandingkan harga pasar dengan nilai buku perusahaan.
PBV di bawah 1 berarti pasar menghargai perusahaan lebih rendah daripada nilai bukunya. Namun itu belum tentu otomatis murah karena asetnya juga harus berkualitas dan mampu menghasilkan laba.
Undervalued Bukan Berarti Murahan
Banyak investor membeli saham hanya karena PBV 0,2 atau PER 3.
Padahal perusahaan bisa saja:
Laba terus turun.
Utang sangat besar.
Manajemen buruk.
Industri sedang merosot.
Arus kas lemah.
Saham seperti ini bisa menjadi value trap, yaitu terlihat murah tetapi terus turun karena memang kualitas bisnisnya memburuk.
Murah belum tentu bernilai.
Overvalued Bukan Berarti Jelek
Sebaliknya, ada perusahaan yang PER 50 bahkan 80.
Apakah otomatis terlalu mahal?
Belum tentu.
Misalnya laba perusahaan tumbuh 70% setiap tahun selama beberapa tahun.
Investor bersedia membayar mahal karena percaya keuntungan masa depan akan jauh lebih besar.
Perusahaan hebat sering terlihat mahal jika hanya melihat angka hari ini.
Lima Pertanyaan yang Wajib Dijawab
Sebelum membeli saham, tanyakan:
Apakah laba perusahaan terus bertumbuh?
Apakah utangnya sehat?
Apakah arus kas operasional positif?
Apakah bisnisnya memiliki keunggulan dibanding pesaing?
Apakah harga saham masih lebih murah daripada nilai wajarnya?
Jika sebagian besar jawabannya "ya", peluang menemukan saham menarik akan lebih besar.
Ciri-Ciri Saham Undervalued
Laba konsisten meningkat.
Arus kas kuat.
Utang terkendali.
ROE tinggi.
PER lebih rendah dibanding perusahaan sejenis.
PBV masih masuk akal.
Manajemen dipercaya.
Prospek industri masih cerah.
Pasar belum menyadari potensi perusahaan.
Ciri-Ciri Saham Overvalued
Harga naik jauh lebih cepat daripada pertumbuhan laba.
PER jauh di atas rata-rata industri tanpa alasan kuat.
PBV sangat tinggi tetapi pertumbuhan mulai melambat.
Banyak orang membeli hanya karena takut ketinggalan (FOMO).
Berita sangat ramai, tetapi fundamental tidak banyak berubah.
Rumus Sederhana
Harga < Nilai = Undervalued
Harga ≈ Nilai = Fair Valued
Harga > Nilai = Overvalued
Sesederhana itu.
Namun tantangannya adalah menghitung nilai perusahaan dengan benar.
Mengapa Warren Buffett Jarang Membeli Saat Semua Orang Antusias?
Karena ketika semua orang berebut membeli, harga biasanya sudah naik terlalu tinggi.
Beliau lebih suka membeli perusahaan hebat ketika pasar sedang pesimis.
Prinsipnya sederhana:
"Beli ketika nilainya lebih besar daripada harganya."
Mengapa Peter Lynch Bisa Menemukan Multibagger?
Karena ia tidak mencari saham yang sedang populer.
Ia mencari perusahaan yang:
laba tumbuh cepat,
bisnisnya mudah dipahami,
valuasinya masih masuk akal,
dan belum menjadi perhatian banyak investor.
Ketika pasar akhirnya menyadari kualitas perusahaan tersebut, harga saham dapat naik berkali-kali lipat.
Saham murah bukanlah saham yang harganya rendah.
Saham mahal bukanlah saham yang harganya tinggi.
Yang menentukan adalah hubungan antara harga dan nilai.
Investor sukses selalu bertanya:
"Jika saya membeli seluruh perusahaan ini hari ini, apakah harga yang saya bayar sebanding dengan keuntungan, aset, kualitas bisnis, dan prospek masa depannya?"
Jika jawabannya ya, kemungkinan saham tersebut masih menarik.
Jika jawabannya tidak, meskipun harga saham terlihat murah, bisa jadi justru terlalu mahal.
Inilah inti dari value investing: jangan membeli harga, tetapi belilah nilai. Investor yang mampu membedakan harga dan nilai akan lebih siap menemukan peluang ketika pasar sedang pesimis dan menghindari euforia saat harga sudah terlalu tinggi.
tag saham sejuta umat
$PRDL $RANS $BACH