📡 TLKM: Pemulihan pada 2Q26, Kinerja 1H26 Lampaui Ekspektasi
👋 Stockbitor!
Telkom Indonesia ($TLKM) telah merilis kinerja keuangan periode 2Q26/1H26 dan mengadakan earnings call pada Senin (3/8). Berikut beberapa catatan penting dari kami:
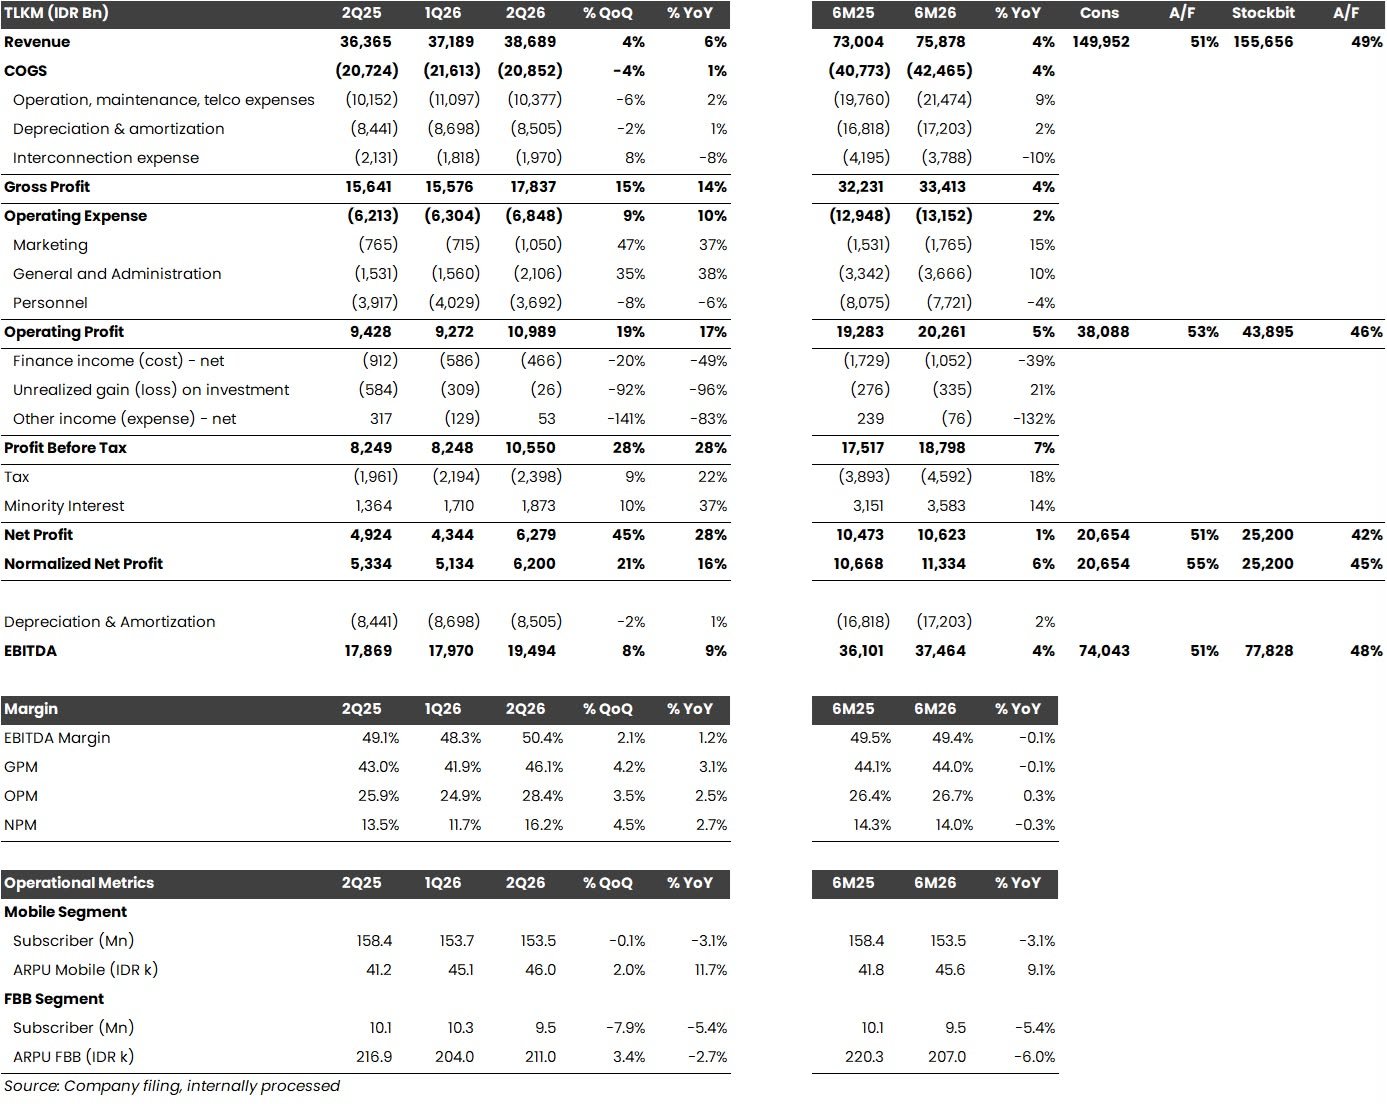
▪️ Normalized Net Profit +6% YoY selama 1H26, Lampaui Ekspektasi
Telkom Indonesia mencatat laba bersih sebesar ~Rp6,3 T pada 2Q26 (+28% YoY, +45% QoQ), menandai laba bersih kuartalan tertinggi sejak 3Q23, sehingga laba bersih selama 1H26 mencapai Rp10,6 T (+1% YoY).
Sementara itu, laba bersih ternormalisasi (normalized net profit) TLKM pada 2Q26 mencapai Rp6,2 T (+16% YoY, +21% QoQ), sehingga laba bersih ternormalisasi selama 1H26 mencapai Rp11,3 T (+6% YoY), melampaui ekspektasi karena setara 55% estimasi 2026F konsensus. (vs. rata–rata 3 tahun terakhir: 50% laba bersih tahunan). Laba ternormalisasi tersebut mengecualikan dampak percepatan depresiasi, pajak atas transfer aset, kerugian investasi yang belum direalisasikan, dan keuntungan one–off dari hasil divestasi bisnis healthcare (AdMedika dan Telkomedika) senilai total ~Rp429 M setelah pajak.
Secara operasional, EBITDA selama 1H26 naik menjadi ~Rp37,4 T (+4% YoY), dengan margin EBITDA stabil di level 49,4%. Kenaikan EBITDA utamanya didorong oleh berlanjutnya kenaikan rata–rata pendapatan per pengguna (ARPU) ke level Rp46 ribu serta jumlah pelanggan yang relatif stabil secara kuartalan di level 153,5 juta pada 2Q26.
▪️ Mobile ARPU Berlanjut Naik & Jumlah Pelanggan Mulai Stabil
Pendapatan segmen mobile Telkomsel pada 1H26 naik menjadi ~Rp42,8 T (+5,6% YoY), didorong oleh berlanjutnya kenaikan ARPU menjadi Rp46 ribu pada 2Q26 (+11,7% YoY, +2% QoQ), dengan exit ARPU pada Juni 2026 telah mencapai di atas Rp47 ribu. Jumlah pelanggan juga tercatat mulai stabil di level 153,5 juta pada 2Q26 (-3,1% YoY, -0,1% QoQ). Ke depan, TLKM akan berfokus pada strategi yang mengutamakan pelanggan berkualitas tinggi (high–quality, low–churn customers).
Sementara itu, pendapatan segmen fixed broadband IndiHome pada 1H26 turun menjadi ~Rp12,8 T (-3,8% YoY), seiring penurunan ARPU ke level Rp211 ribu (-2,7% YoY, +3,4% QoQ) dan menyusutnya jumlah pelanggan ke level Rp9,5 juta (-5,4% YoY, -7,9% QoQ). Dalam earnings call pada Senin (3/8), manajemen TLKM menjelaskan bahwa penurunan jumlah pelanggan merupakan bagian dari proses rekalibrasi basis pelanggan, dengan mengeluarkan pelanggan yang tidak memberikan kontribusi pendapatan selama lebih dari 12 bulan dan diperkirakan tidak akan kembali berlangganan.
▪️ Streamlining Bisnis & Value Unlocking Aset Infrastruktur Terus Berjalan
Hingga akhir 2Q26, TLKM telah melakukan streamlining melalui 2 divestasi, 2 merger, serta penutupan 8 bisnis. Divestasi 2 bisnis healthcare (AdMedika dan Telkomedika) menghasilkan keuntungan setelah pajak sebesar ~Rp429 M. Ke depan, TLKM menargetkan penyelesaian 6 divestasi, 2 merger, dan 4 penutupan bisnis hingga akhir 2026.
Pada bisnis fiber, TLKM menargetkan penyelesaian fase ke–2 transfer aset Infranexia pada 2H26, sekaligus sedang dalam proses menghadirkan strategic partner. Manajemen juga menyampaikan bahwa milestone penting akan diumumkan pada akhir 3Q26, dengan target implementasi dimulai pada 4Q26. Untuk bisnis data center, TLKM masih mencari strategic partner, dengan target value unlocking selesai pada akhir 2026.
Manajemen TLKM juga menyampaikan bahwa belum akan melakukan perubahan guidance 2026. Meski pertumbuhan pendapatan selama 1H26 telah mencapai +4% YoY dan melampaui di kisaran +1–3% YoY, manajemen memperkirakan divestasi yang akan dilakukan pada 2H26 dapat memberikan tekanan moderat terhadap pertumbuhan pendapatan ke depan. Manajemen juga menambahkan bahwa seiring proses divestasi yang masih berlangsung, beberapa bisnis yang akan dijual berpotensi menahan pengembangan proyek baru, sehingga pertumbuhan pendapatannya menjadi lebih terbatas.
🔑 Key Takeaway
Secara keseluruhan, kami menilai kinerja TLKM pada 2Q26 menunjukkan hasil yang positif. Setelah membukukan laba bersih yang relatif lemah pada 1Q26 (-22% YoY, +114% QoQ), TLKM berhasil mencatat pemulihan laba bersih yang kuat pada 2Q26 (+28% YoY, +45% QoQ). Pertumbuhan pendapatan pada 1H26 pun mencapai +4% YoY, melampaui guidance 2026 dari manajemen di kisaran +1–3% YoY.
Selain pertumbuhan pendapatan yang melampaui guidance dan margin EBITDA yang hanya sedikit di bawah target, rasio capex–to–revenue pada 1H26 yang hanya mencapai 14,2% (vs. guidance: 17–19%) turut mendorong kenaikan free cash flow sebesar +12,8% YoY. Free cash flow yang lebih kuat memberikan fleksibilitas yang lebih besar bagi TLKM untuk menurunkan utang maupun meningkatkan pembagian dividen ke depan.
Harga saham TLKM ditutup menguat +4,2% pada penutupan perdagangan hari Senin (3/8).
Stockbit Snips 3 Agustus 2026
https://cutt.ly/Vyi4nu6k