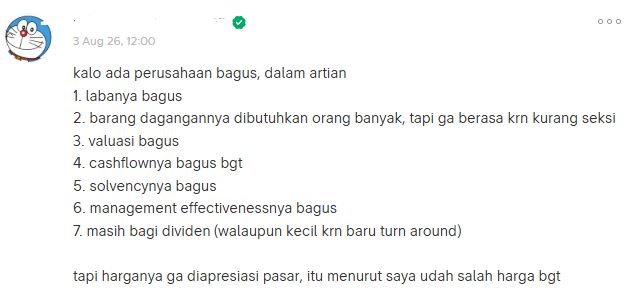

Saya tadi lagi baca-baca di forum, nemu tulisan menarik dari Stockbitor ternama yang saya izin dulu untuk sensor namanya, tapi tidak untuk foto profilnya hahaha.
7 poin ini, kalau kalian berharap dispill nama emitennya langsung, menurut saya agak "keterlaluan". Lihat dari sudut pandang lain, 7 poin ini apakah bisa menjadi framework sederhana untuk menemukan saham yang salah harga.
Tujuh indikator: laba bagus, produk dibutuhkan banyak orang tapi kurang seksi, valuasi murah, cashflow solid, solvency sehat, management effectiveness oke, dan sudah mulai bagi dividen walau kecil karena baru turn around dari kondisi sebelumnya yang pernah rugi (menurut saya).
Setelah saya coba analisis, ketemu 4 saham, saya sudah urutkan dari yang paling banyak checklistnya, sampai yang patut dipertimbangkan.
Peringkat 1: $SRSN
Produk SRSN adalah ethanol, asam asetat, dan etil asetat. Masuk ke sanitizer, obat-obatan, parfum, bahan makanan, plastik, dan tekstil. Semua orang memakai produknya setiap hari tanpa pernah menyadarinya. Untuk indikator laba, TTM sudah Rp125 miliar dengan annualised 2026 di Rp144 miliar. Yang paling penting, SRSN sempat mencatat laba bersih negatif di Q3 2024. Ini bukan sekadar perlambatan, ini turn around yang nyata dari kondisi rugi ke kondisi yang semakin menguat setiap kuartal.
Valuasi: PE annualised 2,52x, PE TTM 3,38x, PBV 0,48x. Price to cashflow 1,32x. FCF TTM Rp333 miliar dari market cap Rp421 miliar, artinya FCF yield mendekati 76 persen. Earnings yield 29,58 persen. Angka-angka ini secara historis sangat tidak lazim untuk perusahaan dengan fundamental sebaik ini.
Solvency: DER hanya 0,04, hampir tanpa utang. Altman Z-Score 9,84. Current ratio 5,46. Neraca sangat bersih.
Management effectiveness: ROE 14,24 persen, ROCE 16,66 persen, Piotroski F-Score 8 dari 9.
Dividen: yield 1,43 persen dengan payout ratio 4,59 persen. Kecil sekali, tapi ada dan baru naik dari Rp1,00 menjadi Rp1,30 untuk tahun buku 2025. Ruang kenaikan masih sangat besar.
Satu catatan penting: free float hanya 31,80 persen. Volume harian sangat tipis. Masuk dalam jumlah besar bisa susah, keluar lebih susah lagi. Ini bukan saham untuk yang membutuhkan likuiditas tinggi.
Peringkat 2: $GJTL
Ban kendaraan adalah produk yang semua orang butuhkan. Setiap mobil, truk, dan motor di jalan menggunakan produk GJTL. Tidak ada yang excited membahas saham produsen ban. Indikator "kurang seksi" sangat terpenuhi di sini.
Turn around-nya nyata dan signifikan. Laba annualised 2026 mencapai Rp1,593 triliun, naik dari Rp1,243 triliun di 2025 dan hanya Rp187 miliar di 2024. Pertumbuhan laba bersih kuartalan 32.772 persen YoY. PE 2,82x sangat murah dan dividend yield 6,23 persen sudah cukup menarik.
Masalahnya ada di dua indikator kritis. Pertama, free cash flow TTM negatif Rp148 miliar karena capex Rp2,573 triliun melebihi operating cash flow Rp2,425 triliun. Bisnis ban memang capital intensive, tapi untuk saat ini semua kas operasional habis untuk investasi aset. Kedua, net debt Rp4,99 triliun dengan DER 0,53. Solvency-nya tidak bisa disebut bagus dalam kondisi ini.
Peringkat 3: $BTPS
CAR 58,71 persen untuk bank adalah angka yang luar biasa, menunjukkan capital buffer yang sangat tebal. PE forward 5,35x tergolong murah. FCF Rp1,132 triliun solid.
Yang tidak sepenuhnya cocok dengan framework ini ada dua hal. Laba BTPS memang turun dari puncaknya tapi tidak pernah benar-benar negatif. "Turn around" tidak bisa diklaim di sini, ini lebih tepat disebut pemulihan dari perlambatan. Selain itu, dividend yield 8,60 persen dengan payout ratio 75 persen bukan profil perusahaan yang "baru" membagi dividen secara konservatif setelah pulih dari kesulitan.
Peringkat 4: PGEO
Secara fundamental PGEO sangat solid. Net margin 30 persen, gross margin 53 persen, FCF Rp3,929 triliun, Piotroski F-Score 8 dari 9. Geothermal jelas dibutuhkan sebagai energi dasar yang tidak banyak dibicarakan orang awam.
Tapi ada dua hal yang membuat PGEO tidak cocok untuk framework ini. Market cap Rp42,528 triliun menempatkannya sebagai large cap yang sudah banyak di-cover analis dan institusi. Bukan saham kecil yang diabaikan pasar. Selain itu, tidak ada periode laba negatif yang bisa disebut sebagai "turn around" Dividennya pun konsisten besar dengan payout ratio 75,60 persen, bukan profil perusahaan yang baru pulih. PGEO adalah saham yang bagus untuk horizon jangka panjang dengan cerita ekspansi kapasitas yang nyata. Hanya saja, framework tujuh indikator ini memang tidak dirancang untuk mencari saham sebesar dan sesolid PGEO.
Keempat saham ini bagus dengan cara masing-masing. Yang membedakan hanya seberapa banyak kotak yang berhasil dicentang dari tujuh indikator tersebut. Kalian mau tambahkan saham lain untuk diuji dengan framework yang sama?
With Love,
FDW