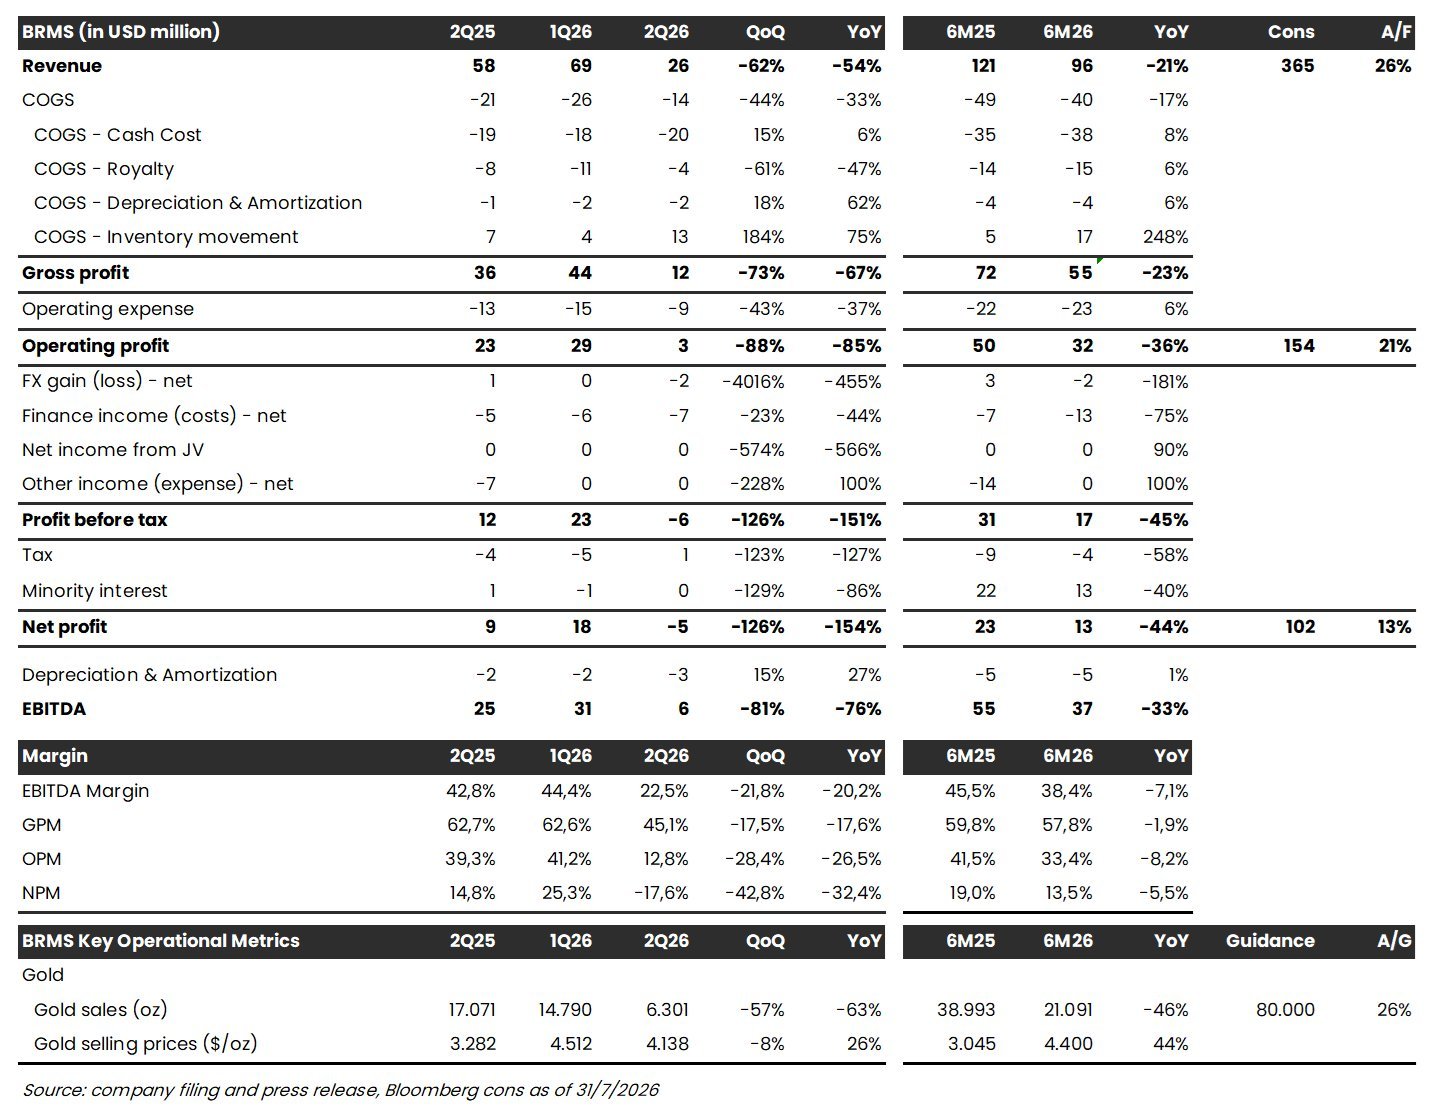
BRMS 1H26: Laba Bersih -44% YoY, di Bawah Ekspektasi
Stockbit's take:
▪️ Bumi Resources Minerals ($BRMS) mencatat rugi bersih US$5 juta pada 2Q26 (vs. 1Q26: laba bersih US$18 juta, 2Q25: laba bersih US$9 juta), utamanya disebabkan oleh volume penjualan yang lemah, sehingga laba bersih selama 1H26 turun menjadi US$12,9 juta (-44% YoY) dan di bawah ekspektasi karena hanya setara 13% estimasi 2026F konsensus.
▪️ Volume penjualan emas pada 2Q26 turun ke level 6.301 oz (-57% QoQ, -63% YoY), di saat harga jual rata–rata hanya turun -8% QoQ ke level US$4.138/oz sejalan dengan penurunan harga emas global.
▪️ Penurunan volume penjualan berasal dari 2 persoalan yang terpisah. Pada sisi produksi, operasi pushback di tambang PT Citra Palu Minerals menekan kadar emas yang diproses ke level 0,9 g/t (vs. 1Q26: 1,42 g/t), sehingga menurunkan output volume produksi emas. Sementara itu, sisi penjualan mengalami kondisi kelebihan pasokan emas di pasar domestik, sehingga membuat hanya sekitar 70% dari output tersebut yang terjual seiring permintaan harga diskon dari pembeli, tercermin dari kenaikan inventory movement BRMS menjadi US$13 juta pada 2Q26 (vs. 1Q26: US$4 juta).
▪️ Dari sisi biaya, cash cost naik menjadi US$20 juta (+15% QoQ), yang kami perkirakan juga berasal dari penyelesaian pembayaran operasi pushback. Kenaikan biaya di saat pendapatan turun -62% QoQ memperparah penurunan laba usaha menjadi hanya US$3 juta (vs. 1Q26: US$29 juta, 2Q25: US$23 juta).
▪️ Ke depan, manajemen BRMS memperkirakan perbaikan pada kedua persoalan penjualan tersebut mulai 2H26 seiring pulihnya kadar bijih setelah pushback rampung, sementara kontrak bulanan dengan Aneka Tambang ($ANTM) hingga Juni 2028 disebut memberi kepastian serapan volume dan struktur pembentukan harga yang lebih baik.
Stockbit’s View: Pemulihan 2H26 Sulit untuk Mengejar Guidance
▪️ Meski manajemen telah mengomunikasikan seluruh faktor penekan kinerja 2Q26 sejak jauh hari, kami menilai pasar tetap akan bereaksi negatif terhadap rilis ini. Harga emas yang bertahan tinggi dan produksi yang terus berjalan membuat kami menduga mayoritas pelaku pasar belum memperhitungkan kemungkinan rugi bersih pada kuartal ini.
▪️ Berdasarkan perhitungan internal kami, target penjualan BRMS sebesar 80.000 oz selama 2026 akan sulit dicapai. Pada skenario terbaik, di mana peningkatan kapasitas pabrik CIL pertama dari 500 menjadi 2.000 ton bijih per hari selesai tepat waktu dan kadar emas pulih ke ~1,6 g/t, produksi 2H26 hanya mencapai ~48.000 oz. Ditambah penjualan seluruh persediaan (estimasi internal Stockbit: ~2.500 oz), volume penjualan BRMS selama 2026F kami perkirakan hanya mencapai ~71.500 oz atau hanya ~89% target manajemen.
▪️ Kami memperkirakan konsensus akan memangkas estimasi laba bersih 2026F lebih lanjut, mengingat konsensus baru merevisi turun laba BRMS 2026 sebanyak -3,4% dari titik tertingginya.
▪️ Key upside: 1) kenaikan volume penjualan pada harga yang lebih baik seiring kontrak penjualan bulanan dengan ANTM hingga Juni 2028; 2) kenaikan volume produksi seiring pemulihan kadar bijih ke rata–rata historis (2Q26: 0,9 g/t vs. rata–rata historis: ~1,4 g/t) setelah operasi pushback rampung; dan 3) peningkatan kapasitas pabrik CIL pertama milik PT Citra Palu Minerals dari 500 menjadi 2.000 ton bijih per hari sesuai jadwal pada 4Q26.
▪️ Faktor risiko: 1) revisi turun estimasi 2026F konsensus yang berpotensi berlanjut, mengingat volume 1H26 baru setara 26% target 2026, sementara harga emas global kini berada di sekitar ~US$4.000/oz atau di bawah harga jual rata–rata 1H26 di US$4.400/oz; 2) pemulihan kadar tambang terbuka yang belum tentu secepat perkiraan, mengingat rata–rata kadar cadangan tambang terbuka Blok 1 Poboya berada di 1,1 g/t, sementara 85% cadangan emas PT Citra Palu Minerals (3 juta oz pada kadar 4,9 g/t) berada di tambang bawah tanah yang baru dijadwalkan berproduksi pada 2H27; dan 3) valuasi yang masih tergolong premium meski harga saham telah turun sekitar -30% dalam 3 bulan terakhir.
[Sumber: Laporan Keuangan, Press Release, Materi Presentasi]
-----
Theodorus Melvin (@TheodorusMelvin)
Investment Analyst Stockbit