
CARA MEMBACA LAPORAN KEUANGAN
Tidak Perlu Jadi Akuntan untuk Tahu Perusahaan Ini Bagus atau Tidak
Banyak orang membeli saham hanya karena melihat harga naik.
Ada yang membeli karena mendengar kabar perusahaan akan mendapat proyek besar.
Ada yang membeli karena seseorang berkata:
“Ini saham akan multibagger.”
Padahal, seorang investor seharusnya bertanya lebih dulu:
“Perusahaan ini sebenarnya menghasilkan uang atau tidak?”
Jawabannya ada di satu tempat:
Laporan keuangan.
Laporan keuangan adalah seperti hasil medical check-up sebuah perusahaan.
Kalau kita memeriksa kesehatan manusia, kita melihat tekanan darah, gula darah, kolesterol, dan fungsi organ.
Kalau kita memeriksa kesehatan perusahaan, kita melihat:
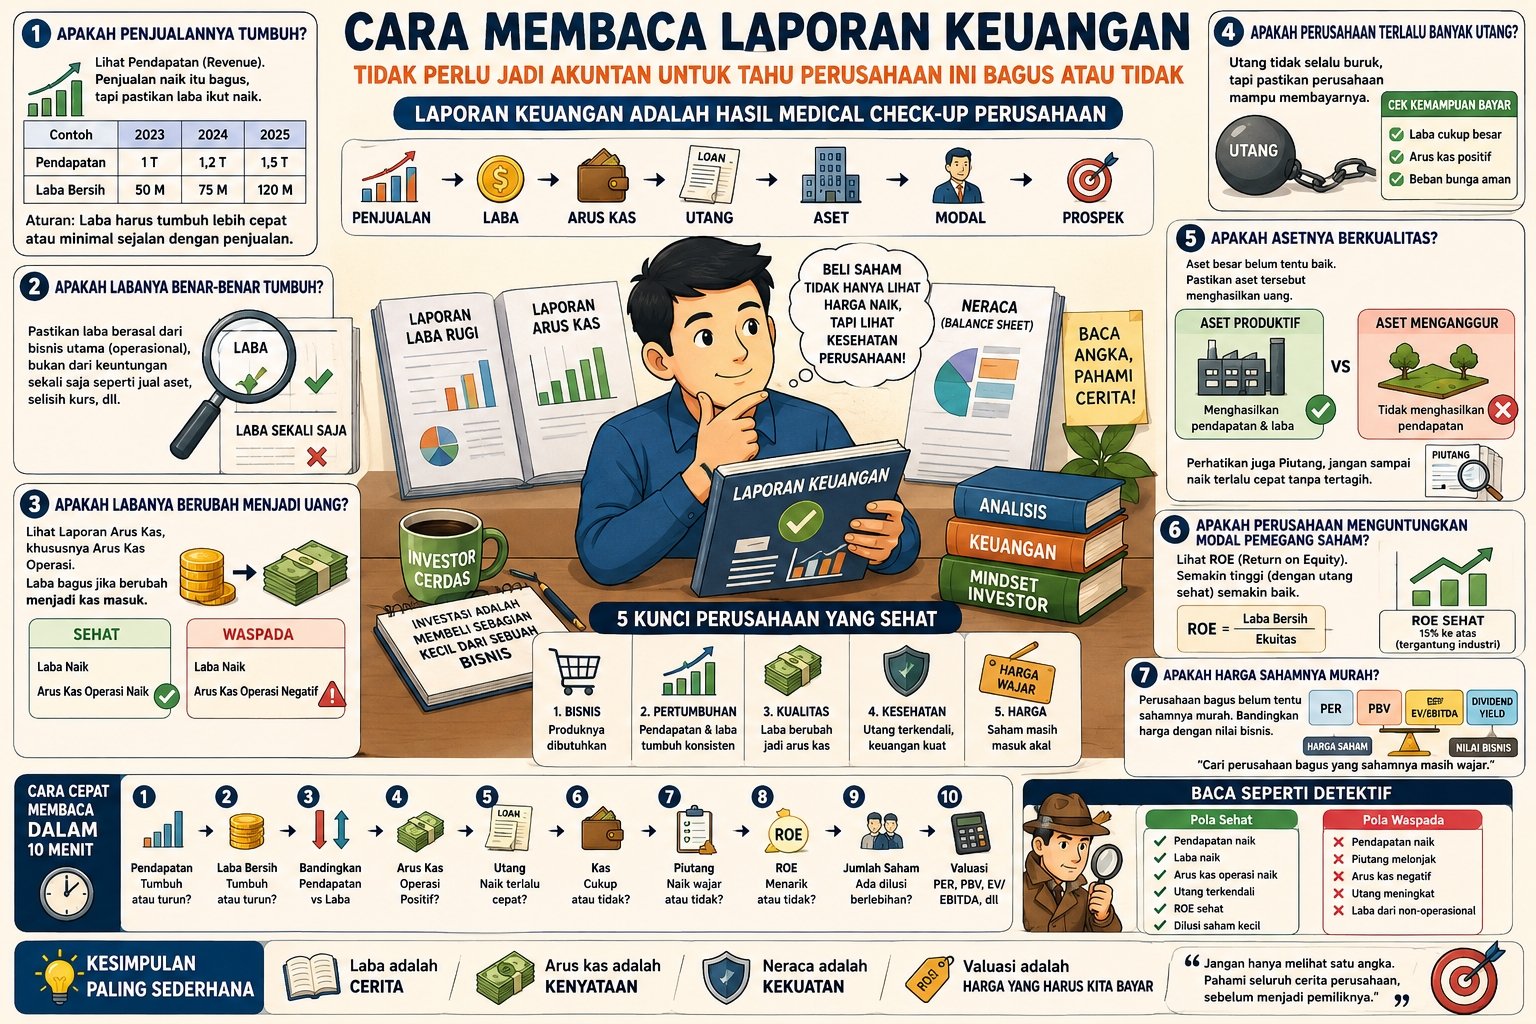
Penjualan → Laba → Arus Kas → Utang → Aset → Modal → Prospek.
Tidak perlu membaca seluruh halaman laporan keuangan.
Untuk investor ritel, saya akan menggunakan cara sederhana:
7 PERTANYAAN SAAT MEMBACA LAPORAN KEUANGAN
1. APAKAH PENJUALANNYA TUMBUH?
Pertama, lihat:
Pendapatan atau Revenue.
Misalnya:
Tahun Pendapatan
2023 Rp1 triliun
2024 Rp1,2 triliun
2025 Rp1,5 triliun
Ini berarti bisnis sedang berkembang.
Tetapi jangan langsung bertepuk tangan.
Kita harus bertanya:
“Pendapatan naik, tetapi labanya bagaimana?”
Karena perusahaan bisa saja menjual lebih banyak, tetapi justru menghasilkan keuntungan lebih sedikit.
Contoh:
2024:
Pendapatan Rp1 triliun
Laba Rp100 miliar
2025:
Pendapatan Rp1,5 triliun
Laba Rp50 miliar
Penjualan naik 50%.
Tetapi laba turun 50%.
Artinya:
Perusahaan semakin besar, tetapi semakin tidak efisien.
Ini lampu kuning.
Jadi aturan pertama:
Jangan hanya melihat apakah penjualan naik. Lihat apakah laba tumbuh lebih cepat atau setidaknya sejalan dengan penjualan.
2. APAKAH LABANYA BENAR-BENAR TUMBUH?
Sekarang lihat:
Laba bersih atau Net Profit.
Contoh:
2023: Rp50 miliar
2024: Rp75 miliar
2025: Rp120 miliar
Ini menarik.
Tetapi ada satu pertanyaan yang lebih penting:
“Dari mana laba itu berasal?”
Laba bisa berasal dari bisnis utama.
Ini bagus.
Tetapi laba juga bisa berasal dari:
keuntungan penjualan aset;
keuntungan kurs;
keuntungan investasi;
pembalikan cadangan;
keuntungan satu kali;
atau pendapatan lain-lain.
Kalau laba besar hanya karena menjual tanah, itu bukan berarti bisnis utamanya tiba-tiba menjadi hebat.
Maka investor harus membedakan:
Laba berulang
vs
Laba sekali saja.
Perusahaan terbaik biasanya bukan perusahaan yang sekali mendapat laba besar.
Perusahaan terbaik adalah perusahaan yang bisa:
menghasilkan laba secara konsisten dan meningkat dari tahun ke tahun.
3. APAKAH LABANYA BERUBAH MENJADI UANG?
Ini salah satu bagian paling penting.
Banyak investor melihat:
“Wah, laba Rp100 miliar!”
Lalu langsung membeli saham.
Padahal pertanyaan berikutnya adalah:
“Uangnya di mana?”
Di sinilah kita membaca:
Laporan Arus Kas.
Bayangkan perusahaan berkata:
“Saya untung Rp100 miliar.”
Tetapi ketika kita melihat arus kas operasi:
minus Rp50 miliar.
Kita harus berhenti sebentar.
Kok bisa?
Karena laba akuntansi tidak selalu berarti uang tunai sudah masuk ke kas.
Misalnya perusahaan menjual barang Rp100 miliar secara kredit.
Secara akuntansi:
Penjualan tercatat.
Laba bisa tercatat.
Tetapi pelanggan belum membayar.
Uangnya belum masuk.
Karena itu, investor harus memperhatikan:
Laba naik + arus kas operasi naik
Ini kombinasi yang sangat sehat.
Sebaliknya:
Laba naik + arus kas operasi terus negatif
Ini perlu diselidiki.
Bukan otomatis berarti perusahaan jelek.
Tetapi kita harus mencari tahu penyebabnya.
4. APAKAH PERUSAHAAN TERLALU BANYAK UTANG?
Sekarang lihat:
Liabilitas atau Utang.
Utang tidak selalu buruk.
Perusahaan yang sehat boleh berutang.
Masalahnya adalah:
Apakah perusahaan mampu membayar utangnya?
Bayangkan dua perusahaan.
Perusahaan A:
Utang Rp1 triliun
Kas Rp500 miliar
Laba Rp300 miliar per tahun
Perusahaan B:
Utang Rp1 triliun
Kas Rp10 miliar
Laba Rp20 miliar per tahun
Utangnya sama.
Tetapi risikonya sangat berbeda.
Karena itu jangan hanya melihat:
“Utangnya berapa?”
Tanyakan:
“Kemampuan menghasilkan uangnya seberapa besar dibandingkan utangnya?”
Untuk membaca utang, investor biasanya melihat beberapa rasio seperti:
DER (Debt to Equity Ratio)
Net Debt to EBITDA
Interest Coverage Ratio
Tetapi untuk pemula, logikanya sederhana:
Utang besar belum tentu buruk. Utang besar yang tidak mampu dibayar oleh bisnis, itulah yang berbahaya.
5. APAKAH ASETNYA BERKUALITAS?
Sekarang lihat:
Neraca atau Balance Sheet.
Di dalamnya ada:
Aset = Utang + Ekuitas
Aset adalah apa yang dimiliki perusahaan.
Misalnya:
kas;
piutang;
persediaan;
tanah;
gedung;
mesin;
investasi.
Tetapi jangan tertipu dengan angka aset yang besar.
Aset Rp10 triliun belum tentu berarti perusahaan benar-benar kaya.
Kita harus bertanya:
“Aset itu menghasilkan uang atau tidak?”
Misalnya perusahaan memiliki:
Tanah Rp5 triliun.
Tetapi tanah tersebut tidak menghasilkan pendapatan.
Sementara perusahaan lain memiliki:
Mesin Rp5 triliun.
Mesin tersebut menghasilkan laba Rp1 triliun setiap tahun.
Secara sederhana:
Aset yang produktif biasanya lebih berharga daripada aset besar yang menganggur.
Perhatikan juga:
Piutang.
Kalau penjualan naik sangat cepat, tetapi piutang naik jauh lebih cepat, kita harus bertanya:
“Apakah pelanggan benar-benar membayar?”
Inilah salah satu cara mendeteksi kualitas laba.
6. APAKAH PERUSAHAAN MENGUNTUNGKAN MODAL PEMEGANG SAHAM?
Sekarang kita masuk ke rasio yang sangat penting:
ROE — Return on Equity.
Secara sederhana:
ROE menjawab pertanyaan:
“Seberapa pintar perusahaan menggunakan uang pemegang saham untuk menghasilkan laba?”
Contoh sederhana:
Ekuitas perusahaan:
Rp1 triliun.
Laba bersih:
Rp150 miliar.
Secara sederhana, ROE sekitar 15%.
Artinya perusahaan menghasilkan keuntungan sekitar 15% dari modal pemegang saham.
Tetapi jangan hanya mencari ROE tinggi.
Kita harus melihat:
ROE tinggi karena bisnisnya hebat?
Atau:
ROE tinggi karena utangnya sangat besar sehingga ekuitasnya kecil?
Karena itu ROE harus dibaca bersama dengan utang.
Perusahaan dengan:
ROE tinggi
Utang terkendali
Arus kas sehat
Laba konsisten
adalah kombinasi yang jauh lebih menarik.
7. TERAKHIR: APAKAH HARGA SAHAMNYA MURAH?
Ini kesalahan terbesar investor.
Perusahaan bagus belum tentu sahamnya murah.
Perusahaan jelek belum tentu sahamnya murah.
Harga saham harus dibandingkan dengan:
nilai bisnisnya.
Di sinilah kita mulai mengenal:
PER
PBV
EV/EBITDA
Dividend Yield
dan metode valuasi lainnya.
Contoh:
Perusahaan A sangat bagus.
Laba tumbuh 30% per tahun.
Utang rendah.
Arus kas kuat.
Tetapi harga sahamnya sudah naik 1.000%.
Bisa jadi perusahaan bagus.
Tetapi sahamnya sudah terlalu mahal.
Sebaliknya:
Perusahaan B tidak populer.
Harga saham turun 50%.
PBV hanya 0,3 kali.
Tetapi bisnisnya terus merugi.
Utangnya besar.
Arus kas negatif.
Bisa jadi sahamnya bukan murah.
Bisa jadi:
murah karena memang bermasalah.
Inilah perbedaan antara:
Saham murah
dan
perusahaan bagus yang sahamnya sedang murah.
Investor hebat berusaha mencari yang kedua.
CARA CEPAT MEMBACA LAPORAN KEUANGAN DALAM 10 MENIT
Kalau Anda hanya punya waktu 10 menit, lakukan in i:
MENIT 1
Lihat Pendapatan.
Tumbuh atau turun?
MENIT 2
Lihat Laba Bersih.
Tumbuh atau turun?
MENIT 3
Bandingkan pertumbuhan:
Pendapatan vs Laba.
Apakah laba tumbuh lebih cepat?
MENIT 4
Lihat Arus Kas Operasi.
Apakah bisnis benar-benar menghasilkan uang?
MENIT 5
Lihat Utang.
Apakah utang naik terlalu cepat?
MENIT 6
Lihat Kas.
Apakah perusahaan punya cukup uang?
MENIT 7
Lihat Piutang.
Apakah piutang tumbuh tidak wajar?
MENIT 8
Lihat ROE.
Apakah modal pemegang saham menghasilkan keuntungan yang menarik?
MENIT 9
Lihat Jumlah Saham Beredar.
Apakah perusahaan sering menerbitkan saham baru?
Karena laba perusahaan bisa naik, tetapi jika jumlah saham juga terus bertambah, keuntungan per saham belum tentu naik banyak.
MENIT 10
Baru lihat:
PER, PBV, EV/EBITDA, dan valuasi.
RUMUS SEDERHANA MENILAI PERUSAHAAN
Saya biasanya menyederhanakan perusahaan menjadi 5 kotak:
1. BISNIS
Apakah produknya dibutuhkan?
↓
2. PERTUMBUHAN
Apakah pendapatan dan laba tumbuh?
↓
3. KUALITAS
Apakah laba berubah menjadi arus kas?
↓
4. KESEHATAN
Apakah utang terkendali?
↓
5. HARGA
Apakah sahamnya masih murah dibandingkan nilai bisnisnya?
Kalau kelima kotak ini bagus, barulah kita mulai serius.
CARA MEMBACA LAPORAN KEUANGAN SEPERTI DETEKTIF
Jangan hanya membaca satu angka.
Baca hubungan antarangka.
Contohnya:
Pendapatan naik
↓
Laba naik
↓
Arus kas operasi naik
↓
Utang terkendali
↓
ROE sehat
↓
Jumlah saham tidak terdilusi berlebihan
Ini adalah pola yang menarik.
Tetapi kalau:
Pendapatan naik
↓
Piutang melonjak
↓
Arus kas negatif
↓
Utang meningkat
↓
Laba berasal dari keuntungan non-operasional
Maka kita harus berhati-hati.
Karena angka yang terlihat bagus di halaman pertama bisa menyimpan cerita berbeda di halaman berikutnya.
KESIMPULAN PALING SEDERHANA
Kalau Anda hanya mengingat satu hal dari tulisan ini, ingat kalimat berikut:
Jangan membeli saham karena perusahaan terlihat besar.
Jangan membeli saham hanya karena labanya besar.
Jangan membeli saham hanya karena PBV-nya murah.
Cari perusahaan yang bisnisnya tumbuh, labanya berkualitas, menghasilkan kas, utangnya sehat, dan harga sahamnya masih masuk akal.
Dan satu prinsip paling penting:
Laba adalah cerita.
Arus kas adalah kenyataan.
Neraca adalah kekuatan.
Valuasi adalah harga yang harus kita bayar.
Investor yang hanya melihat laba sedang membaca satu halaman.
Investor yang membaca laba, arus kas, neraca, utang, jumlah saham, dan valuasi sedang membaca seluruh cerita perusahaan.
Karena pada akhirnya, membeli saham bukan sekadar membeli kode emiten.
Kita sedang membeli sebagian kecil dari sebuah bisnis.
Maka sebelum bertanya:
“Saham ini akan naik berapa persen?”
Pertanyaan yang jauh lebih pintar adalah:
“Kalau bursa tutup selama lima tahun, apakah saya tetap ingin memiliki bisnis ini?”
Kalau jawabannya ya, kita sudah mulai berpikir seperti pemilik bisnis.
Dan itulah inti dari membaca laporan keuangan.
$BBRI $BBCA $BUMI