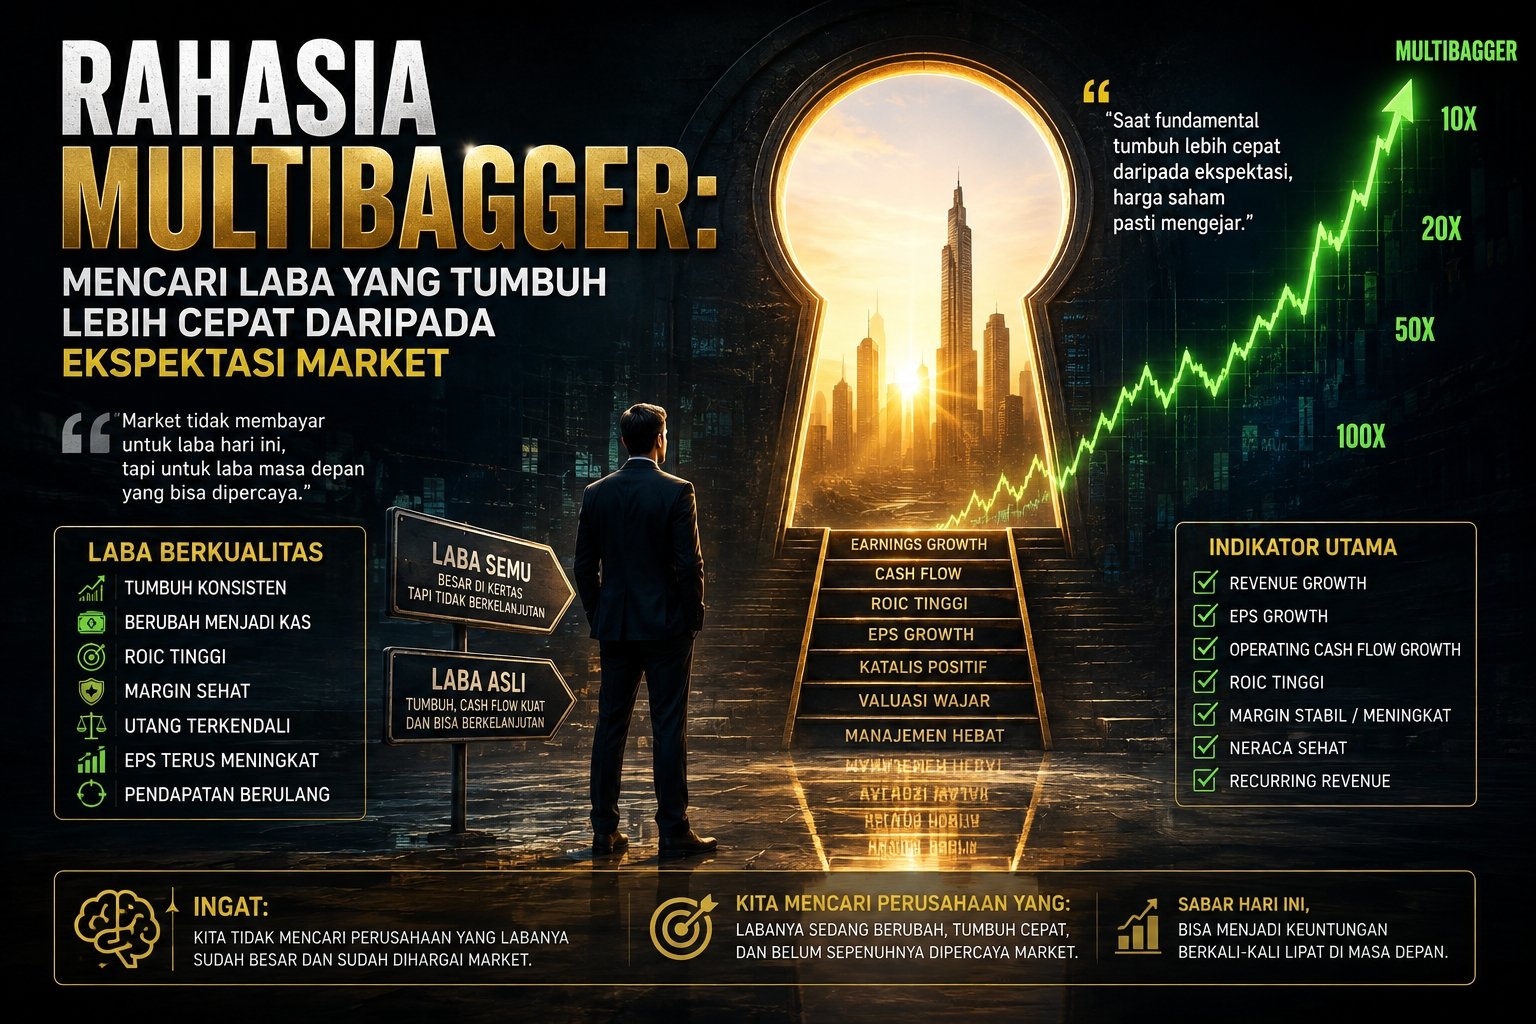

RAHASIA MULTIBAGGER : MENCARI LABA YANG TUMBUH LEBIH CEPAT DARIPADA EKSPEKTASI MARKET
Ada satu kesalahan yang sangat sering dilakukan investor.
Melihat laba naik 100%, lalu langsung berpikir:
"Wah, saham ini akan naik."
Belum tentu.
Karena market tidak membayar kita hanya karena perusahaan mencetak laba.
Market membayar ekspektasi terhadap laba masa depan.
Dan di sinilah permainan sebenarnya dimulai.
Saya pribadi membagi laba perusahaan menjadi 3 kelas.
KELAS 1: LABA AKUNTANSI
Laba terlihat besar di laporan keuangan.
Tetapi ketika dibedah:
Arus kas operasi kecil
Piutang melonjak
Persediaan menumpuk
Utang bertambah
Ada keuntungan non-recurring
Ada keuntungan kurs
Ada keuntungan penjualan aset
Laba ada.
Tetapi kualitasnya perlu dipertanyakan.
KELAS 2: LABA BERKUALITAS
Laba tumbuh.
Arus kas operasi juga tumbuh.
Free cash flow mulai kuat.
Utang terkendali.
Margin stabil.
ROIC sehat.
EPS meningkat.
Ini sudah menarik.
Tetapi belum tentu menjadi multibagger.
Mengapa?
Karena mungkin saja market sudah tahu semuanya.
KELAS 3: LABA YANG BELUM DIHARGAI MARKET
Ini yang paling menarik.
Perusahaan memiliki:
Revenue Growth
EPS Growth
Operating Cash Flow Growth
ROIC Tinggi
Margin Stabil/Meningkat
Recurring Revenue
Neraca Sehat
Tetapi market masih memberikan valuasi rendah karena:
Belum populer
Kapitalisasi kecil
Likuiditas rendah
Tidak banyak analis yang meliput
Cerita bisnis belum dipahami
Earnings inflection baru dimulai
Inilah wilayah yang sering dicari investor multibagger.
Bukan perusahaan yang sudah terkenal.
Tetapi perusahaan yang fundamentalnya mulai berubah sebelum persepsi market berubah.
Dan menurut saya, di sinilah investor harus belajar membaca laporan keuangan secara berbeda.
1. JANGAN TANYA: "LABANYA BERAPA?"
TANYA:
"LABA INI DATANG DARI MANA?"
Misalnya laba naik 100%.
Jangan langsung tepuk tangan.
Cari tahu:
Apakah revenue naik?
Apakah volume naik?
Apakah harga jual naik?
Apakah margin meningkat?
Apakah ada efisiensi?
Atau laba naik karena:
jual aset?
keuntungan kurs?
revaluasi?
keuntungan investasi?
one-off gain?
Karena laba yang berasal dari bisnis inti biasanya jauh lebih bernilai daripada laba yang muncul sekali lalu menghilang.
Saya menyebutnya:
"Laba yang bisa diulang."
Inilah laba yang disukai market.
2. LALU LIHAT: LABA BERUBAH MENJADI KAS ATAU TIDAK?
Salah satu pertanyaan favorit saya:
Net Profit naik.
Oke.
Sekarang buka:
Cash Flow Statement.
Lihat:
Operating Cash Flow.
Kalau laba naik dari Rp100 miliar menjadi Rp200 miliar, tetapi arus kas operasi justru turun dari Rp150 miliar menjadi Rp20 miliar, saya tidak langsung menyimpulkan perusahaan buruk.
Tetapi saya akan bertanya:
"Uangnya ada di mana?"
Mungkin di piutang.
Mungkin di persediaan.
Mungkin karena ekspansi.
Mungkin karena bisnis memang sedang tumbuh agresif.
Semua bisa benar.
Tetapi investor harus tahu alasannya.
Karena:
Laba bisa terlihat indah di laporan keuangan.
Tetapi kas menunjukkan seberapa jauh laba tersebut sudah menjadi kenyataan ekonomi.
3. LIHAT EPS, BUKAN HANYA NET PROFIT
Ini jebakan klasik.
Laba bersih naik 50%.
Investor senang.
Tetapi saham beredar naik 100%.
Akibatnya?
EPS bisa turun.
Artinya perusahaan memang tumbuh.
Tetapi bagian pemegang saham lama justru tidak bertambah secara proporsional.
Maka saya selalu lebih tertarik pada:
EPS Growth
daripada sekadar:
Net Profit Growth.
Karena pada akhirnya, yang kita miliki sebagai investor adalah:
LABA PER LEMBAR SAHAM.
Bukan laba perusahaan secara abstrak.
4. PERUSAHAAN BAGUS TIDAK SELALU SAHAM BAGUS
Ini bagian yang sering dilupakan.
Ada perusahaan hebat.
Bisnis luar biasa.
Laba tumbuh.
ROIC tinggi.
Cash flow kuat.
Tetapi sahamnya bisa tetap buruk.
Mengapa?
Karena:
HARGANYA SUDAH TERLALU MAHAL.
Misalnya.
Perusahaan A:
EPS = Rp100
Harga saham = Rp1.000
PER = 10x
Perusahaan B:
EPS = Rp100
Harga saham = Rp5.000
PER = 50x
Keduanya menghasilkan laba yang sama.
Tetapi ekspektasi market terhadap B jauh lebih tinggi.
Artinya:
Perusahaan B harus tumbuh jauh lebih cepat untuk membenarkan valuasinya.
Inilah hukum paling kejam di pasar saham:
Bisnis bagus yang dibeli terlalu mahal tetap bisa menghasilkan return buruk.
Sebaliknya:
Bisnis biasa yang dibeli terlalu murah bisa menghasilkan return luar biasa jika fundamentalnya berbalik.
Jadi investor harus membaca dua hal sekaligus:
QUALITY
dan
VALUATION.
5. INILAH KOMBINASI YANG PALING SAYA CARI
Saya pribadi akan sangat tertarik pada perusahaan yang memenuhi formula:
Earnings Growth
Laba tumbuh konsisten.
Cash Conversion
Laba berubah menjadi kas.
ROIC
Modal menghasilkan return tinggi.
Margin
Stabil atau meningkat.
EPS Growth
Pertumbuhan tidak habis dimakan dilusi.
Balance Sheet
Utang masih sehat.
Recurring Revenue
Pendapatan berulang dan mudah diprediksi.
Reinvestment Opportunity
Masih punya ruang besar untuk menginvestasikan kembali laba.
Valuation
Harga saham belum sepenuhnya mencerminkan pertumbuhan masa depan.
Jika semua ini bertemu?
Saya mulai tertarik.
Karena kita bukan sekadar membeli saham murah.
Kita sedang mencari:
"MESIN COMPOUNDING YANG BELUM SELESAI DIHARGAI MARKET."
6. TAPI ADA SATU HAL YANG JAUH LEBIH PENTING
Market tidak hanya melihat:
berapa besar laba hari ini.
Market melihat:
berapa besar laba 3–5 tahun ke depan.
Misalnya:
Perusahaan A:
Laba 2026 = Rp1 triliun.
Pertumbuhan = 5%.
Perusahaan B:
Laba 2026 = Rp300 miliar.
Pertumbuhan = 40%.
Dalam beberapa tahun, perusahaan B bisa saja mengejar atau bahkan melampaui A.
Maka pertanyaan investor bukan:
"Siapa yang paling besar hari ini?"
Tetapi:
"Siapa yang sedang berubah paling cepat?"
Di pasar saham, inflection point sering jauh lebih penting daripada ukuran saat ini.
Sebuah perusahaan kecil yang baru memasuki fase pertumbuhan eksponensial bisa jauh lebih menarik daripada perusahaan besar yang pertumbuhannya mulai stagnan.
7. CARILAH PERUBAHAN SEBELUM MARKET MENYADARINYA
Inilah inti dari investasi yang menurut saya paling menarik.
Market biasanya mulai menghargai saham setelah:
Revenue naik.
Laba naik.
Margin naik.
Analis mulai menaikkan target harga.
Media mulai memberitakan.
Investor institusi mulai masuk.
Pada tahap ini, harga saham mungkin sudah bergerak jauh.
Investor yang ingin mendapatkan asymmetric return harus mencoba melihat:
APA YANG TERJADI SEBELUM LABA NAIK?
Contohnya:
Kapasitas produksi baru
Pabrik baru mulai beroperasi
Kontrak besar
Produk baru
Perubahan harga komoditas
Perubahan regulasi
Market share meningkat
Penurunan biaya bahan baku
Restrukturisasi utang
Perubahan manajemen
Turnaround bisnis
Inilah yang saya sebut:
"EARNINGS INFLECTION."
Ketika bisnis mulai berubah.
Tetapi laporan keuangan belum sepenuhnya menunjukkan perubahan tersebut.
Di sinilah investor harus menggabungkan:
Laporan Keuangan
Industri
Manajemen
Valuasi
Katalis
8. JANGAN HANYA MENCARI SAHAM MURAH
Carilah:
"SAHAM YANG AKAN MENJADI MAHAL KARENA FUNDAMENTALNYA BERUBAH."
Ini berbeda.
Saham murah bisa tetap murah selama bertahun-tahun.
Tetapi ketika:
Laba naik,
Cash Flow naik,
ROIC naik,
EPS naik,
dan market mulai menyadari perubahan tersebut...
Multiple valuasi bisa naik.
Misalnya:
EPS naik 50%.
PER naik dari 5x menjadi 10x.
Maka harga saham secara teori bisa naik jauh lebih besar daripada pertumbuhan labanya saja.
Inilah kombinasi yang menghasilkan multibagger:
Earnings Growth
×
Multiple Expansion
Bukan jaminan.
Tetapi secara matematis, inilah salah satu mekanisme utama mengapa saham bisa naik berkali-kali lipat.
9. INILAH "HOLY GRAIL" YANG SAYA CARI
Kalau saya harus memilih satu tipe perusahaan untuk investasi jangka panjang, saya akan mencari:
Perusahaan kecil atau menengah yang memiliki bisnis nyata, neraca sehat, laba berkualitas, arus kas membaik, ROIC tinggi atau meningkat, EPS tumbuh cepat, runway pertumbuhan panjang, dan valuasi yang belum mencerminkan potensi 3–5 tahun ke depan.
Bukan berarti perusahaan seperti ini pasti menjadi multibagger.
Tidak ada yang pasti di pasar saham.
Tetapi secara probabilitas, kombinasi seperti ini jauh lebih menarik daripada sekadar:
"PBV rendah."
atau:
"PER murah."
atau:
"Harga saham sudah turun 90%."
Karena saham murah bisa menjadi semakin murah.
Sedangkan bisnis yang terus melakukan compounding bisa membuat harga yang terlihat mahal hari ini menjadi terlihat murah beberapa tahun kemudian.
KESIMPULAN
Saya percaya ada 4 level cara membaca saham.
LEVEL 1
Harga turun.
"Murah."
LEVEL 2
Valuasi murah.
"PER dan PBV rendah."
LEVEL 3
Fundamental bagus.
"Laba tumbuh dan cash flow sehat."
LEVEL 4
Fundamental sedang mengalami inflection.
"Laba akan tumbuh jauh lebih cepat daripada ekspektasi market."
Menurut saya, level keempat adalah tempat yang paling menarik.
Karena di situlah terjadi ketidakseimbangan informasi.
Market masih melihat:
"Perusahaan kecil biasa."
Tetapi investor yang melakukan pekerjaan rumah melihat:
"Mesin laba baru sedang dinyalakan."
Dan ketika laporan keuangan berikutnya mulai membuktikan tesis tersebut...
Market mulai berubah pikiran.
Harga mulai bergerak.
Analis mulai menaikkan estimasi.
Institusi mulai masuk.
Investor ritel mulai ramai.
Dan akhirnya...
Sesuatu yang dulu tidak dihargai market mulai mendapatkan premium valuation.
Karena itu, jangan pernah berhenti pada pertanyaan:
"Berapa laba perusahaan ini?"
Naikkan level pertanyaan Anda menjadi:
"Seberapa berkualitas laba tersebut?"
Lalu naikkan lagi:
"Seberapa besar laba itu bisa tumbuh?"
Lalu:
"Berapa banyak laba yang berubah menjadi kas?"
Dan akhirnya, pertanyaan terpenting:
"Apakah masa depan perusahaan ini jauh lebih besar daripada apa yang sedang dihargai market hari ini?"
Jika jawabannya YA, mungkin Anda tidak sedang menemukan saham murah.
Anda mungkin sedang menemukan:
SEBUAH BISNIS YANG BELUM SELESAI DITEMUKAN MARKET.
Dan dalam investasi jangka panjang, sering kali bukan laba terbesar yang menghasilkan return terbesar.
Tetapi:
Laba yang pertumbuhannya belum dipercaya market.
Karena ketika fundamental berubah lebih cepat daripada ekspektasi, harga saham biasanya punya alasan untuk mengejar.