
Bahaya konsentrasi & urgensi diversifikasi.
Halo semua, sudah cukup lama tidak menulis lagi di sini.
Semoga semua dalam keadaan sehat walau mungkin overall return porto tahun ini tidak sebaik tahun-tahun sebelumnya.
Tahun ini hard lesson buat kita, baik dari domestik maupun global memberikan banyak pelajaran bagus untuk dasar kita dalam menentukan keputusan investasi yang lebih baik lagi ke depannya.
Tahun ini konsentrasi saham tertentu dalam suatu index baik melalui bobot maupun kepemilikan saham yang dikendalikan pihak PSP (HSC) menjadi pelajaran berharga buat kita.
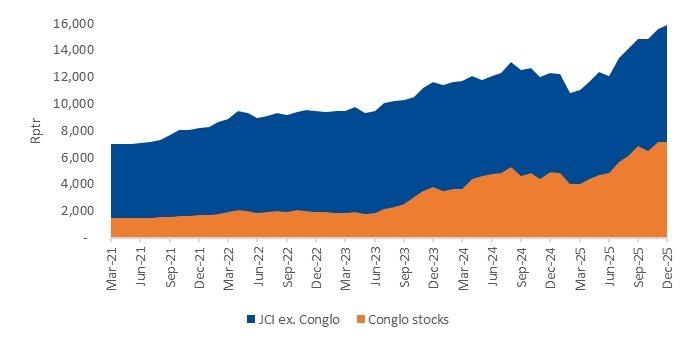
Dari domestik tentu kita sudah melihat sendiri bagaimana bobot saham konglo $BREN $DSSA yang terlampau besar di $IHSG & MSCI menjadi senjata makan tuan saat MSCI mengubah kriteria aturan.
Ujungnya IHSG anjlok dari kepala 9ribuan ke kepala 6ribuan dan menyisakan banyak saham konglo yang masih belum bisa bangkit hingga sekarang.
Terlepas dari mahalnya valuasi saham konglo, bahkan saham fundemental baik yang non HSC pun ikut terseret penurunan index ini baik karena penurunan bobot Indonesia di MSCI, ketakutan market classification Indonesia diturunkan oleh MSCI dari Emerging Markets hingga ketakutan penurunan credit rating oleh lembaga pemeringkat kredit global.
Dari fenomena domestik ini kita belajar kalau saham yang digelembungkan baik valuasi, market cap maupun ownershipnya, berujung tidak baik terhadap keseluruhan index yang pada akhirnya memicu perombakan total pada perhitungan index.
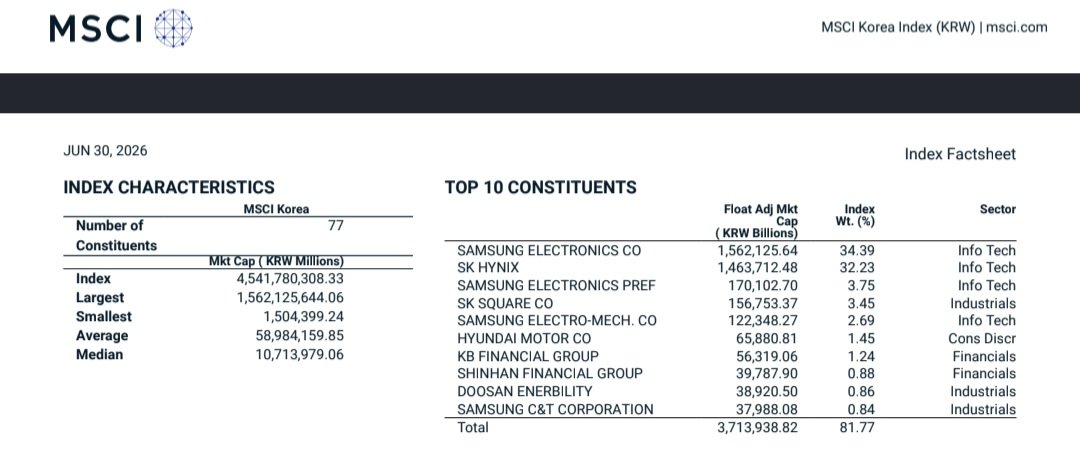
Dari index regional Asia yaitu KOSPI di Korea kita bisa ambil pelajaran bahwa konsentrasi index hanya pada 2 saham penggerak (Samsung & SK Hynix) bisa mendatangkan keuntungan sekaligus bencana.
Terlebih begitu banyaknya produk derivatif berupa leveraged single stock ETF yang berisikan 2 saham tersebut.
Sebenarnya untuk hal ini tidak ada yang salah, keduanya memiliki valuasi yang masih wajar & beneran menghasilkan uang yang luar biasa besar karena AI Boom memperpanjang supercycle memory karena kurangnya kapsitas produksi yang hampir semuanya sudah diserap untuk AI server keperluan data center para hyperscaler.
Namun konsentrasi yang begitu besar pada kedua saham tersebut bisa menjadi disaster jika ada sedikit saja perubahan sentimen buruk di market, misalnya sikap Fed yang hawkish, carry trade unwind dari Yen baik karena intervensi forex atau hawkish tone dari BOJ, Iran war yang berkepanjangan dan sebagainya.
Leveraged ETF bisa terlebih dahulu terkena margin call dan forced sell sehingga menyeret keseluruhan index.
Alhasil ketika beberapa hari lalu after earnings hyperscaler yang dianggap sudah beresiko masih menaikkan forecast capex, ditambah produk Apple yang naik harga akibat kelangkaan memory dan likuiditas global yang masih ketat terjadilah selloff massal di sektor semiconductor stock related bahkan index Kospi sempat -15% intradaynya akibat likuidasi / forced sell dari leveraged ETF ini
Dari case keduanya kita belajar bahwa diversifikasi bukan lagi opsi tapi keharusan.
Diversifikasi di sini bukan berarti punya porsi di saham growth dan juga di saham value stock / dividend stock.
Diversifikasi di sini lebih ke arah alokasi dana untuk instrumen investasi yang benar-benar berbeda profil resikonya di luar saham, baik itu deposito, bonds, forex, RDPU, RDPT, Logam mulia dan sebagainya.
Semoga kondisi porto semuanya bisa membaik di sisa tahun ini dan juga di tahun depan.
1/2