$KIJA
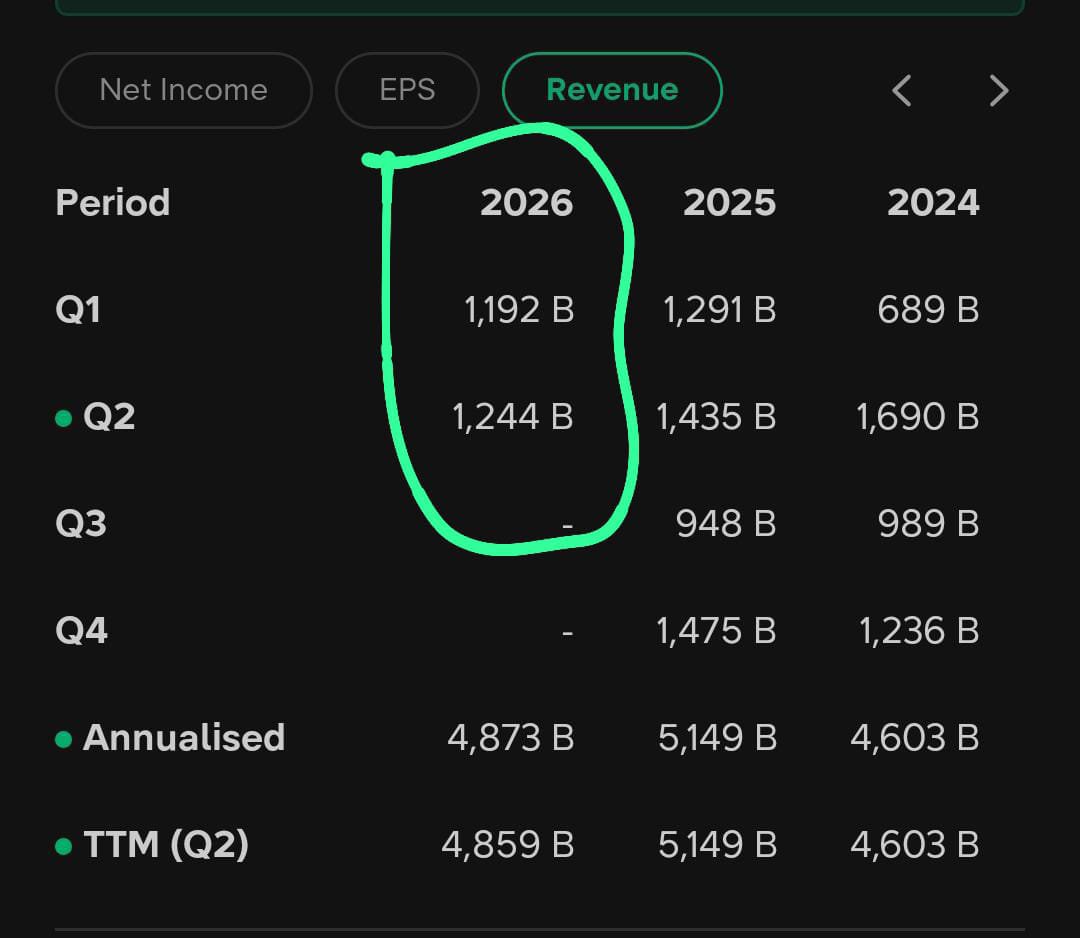
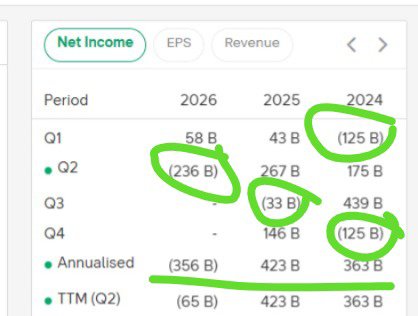
sebenernya perusahaannya revenuenya tetep bagus bisa di cek, aslinya pun laba sebelum lain" masi untung 40m trus yang bikin rugi 6.4m Karna dia ngelunasin obligasi dolarnya 3.38T pake pinjeman bank baru.
rugi ini sifatnya non recurring jadi sekali doang gak akan muncul kedepan. ini rugi karna dia berhentiin kontrak 154m derivative dia trus ada selisih kurs 264m itu aja udh 400an milyar padahal laba cuman 40m.
intinya lagi refinancing aja chill.. saya sendiri masih mau beli saham kija kalo besok drop bukan batu tapi ngewajarin apalagi ekonominya lagi lesu juga.
saya kasih chance sampe q4 kalo busuk beneran baru buang. sebab kalo kedepan masih rugi baru itu masalah struktural perusahaan yang bermasalah dari operasional.
blom fair kalo dibilang rugi, kecuali emang dari operasionalnya trus q3-q4 gak kunjung membaik ya pure jelek kalo begitu. ini kan non operasional
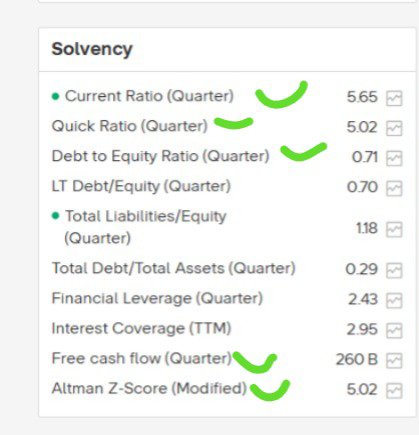
kasnya masih bagus positif 300m
masih bagi dividen kmrn
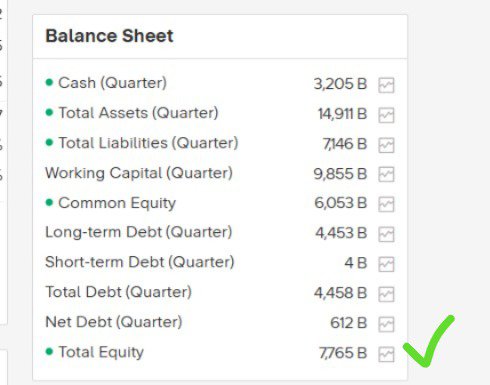
struktur juga sehat equity 7.7t tetep under pbv 0.5x malah dengan harga market skrg. harga wajar di 290
kas juga gausah di tanya tebel 3.2t
1/4