BEI Kecolongan? Dugaan “Jual Kosong” Kembali Mengguncang Saham JELI
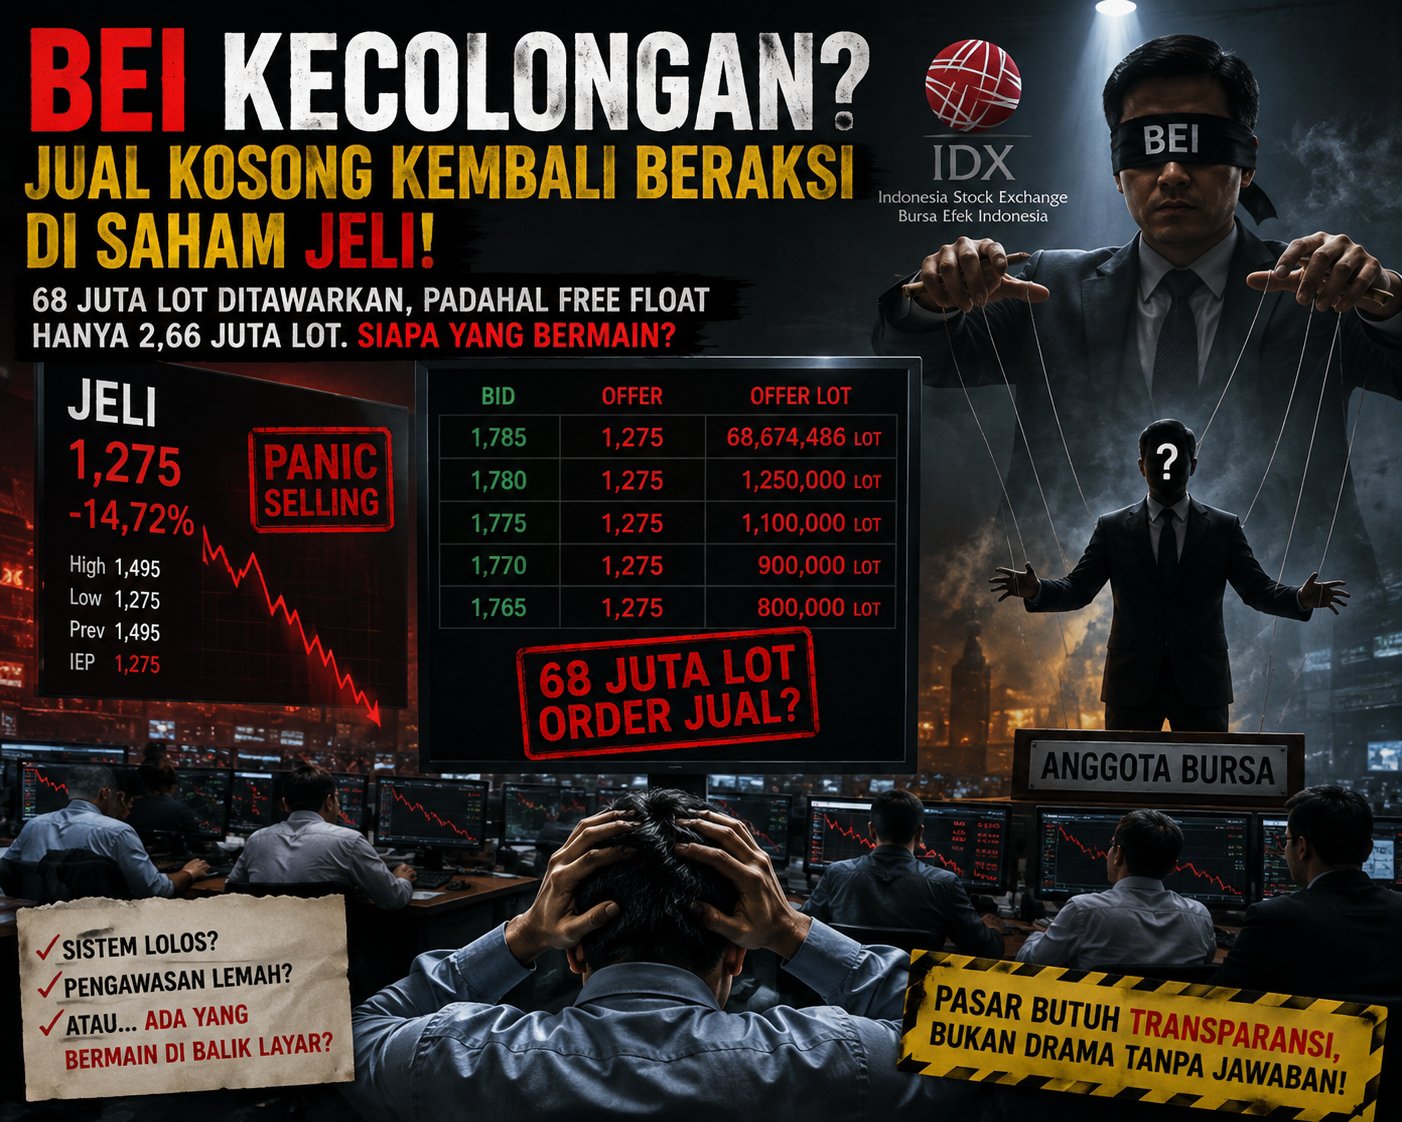
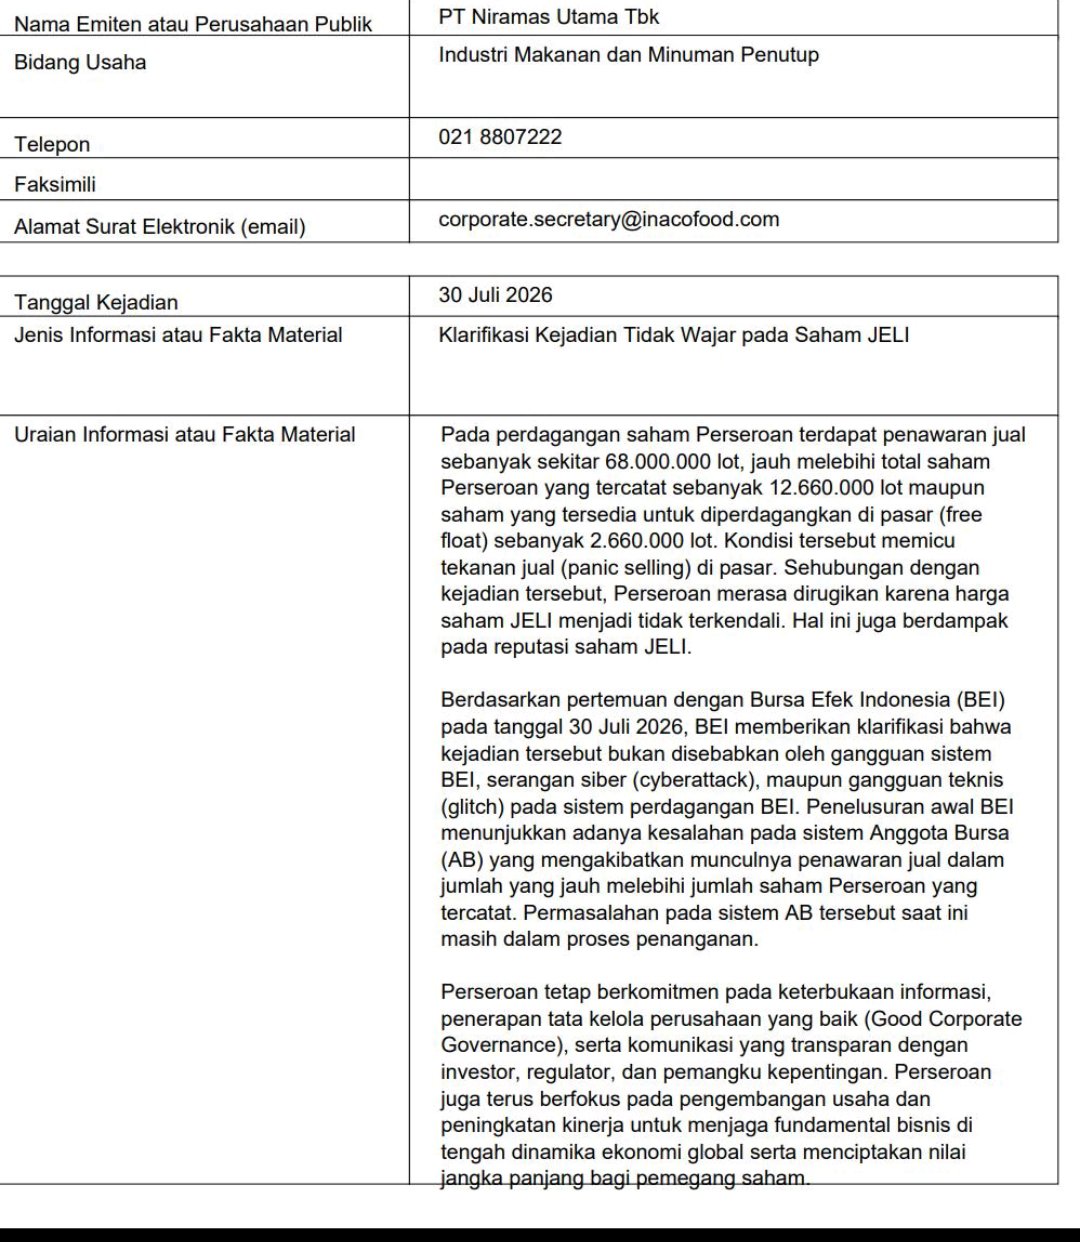
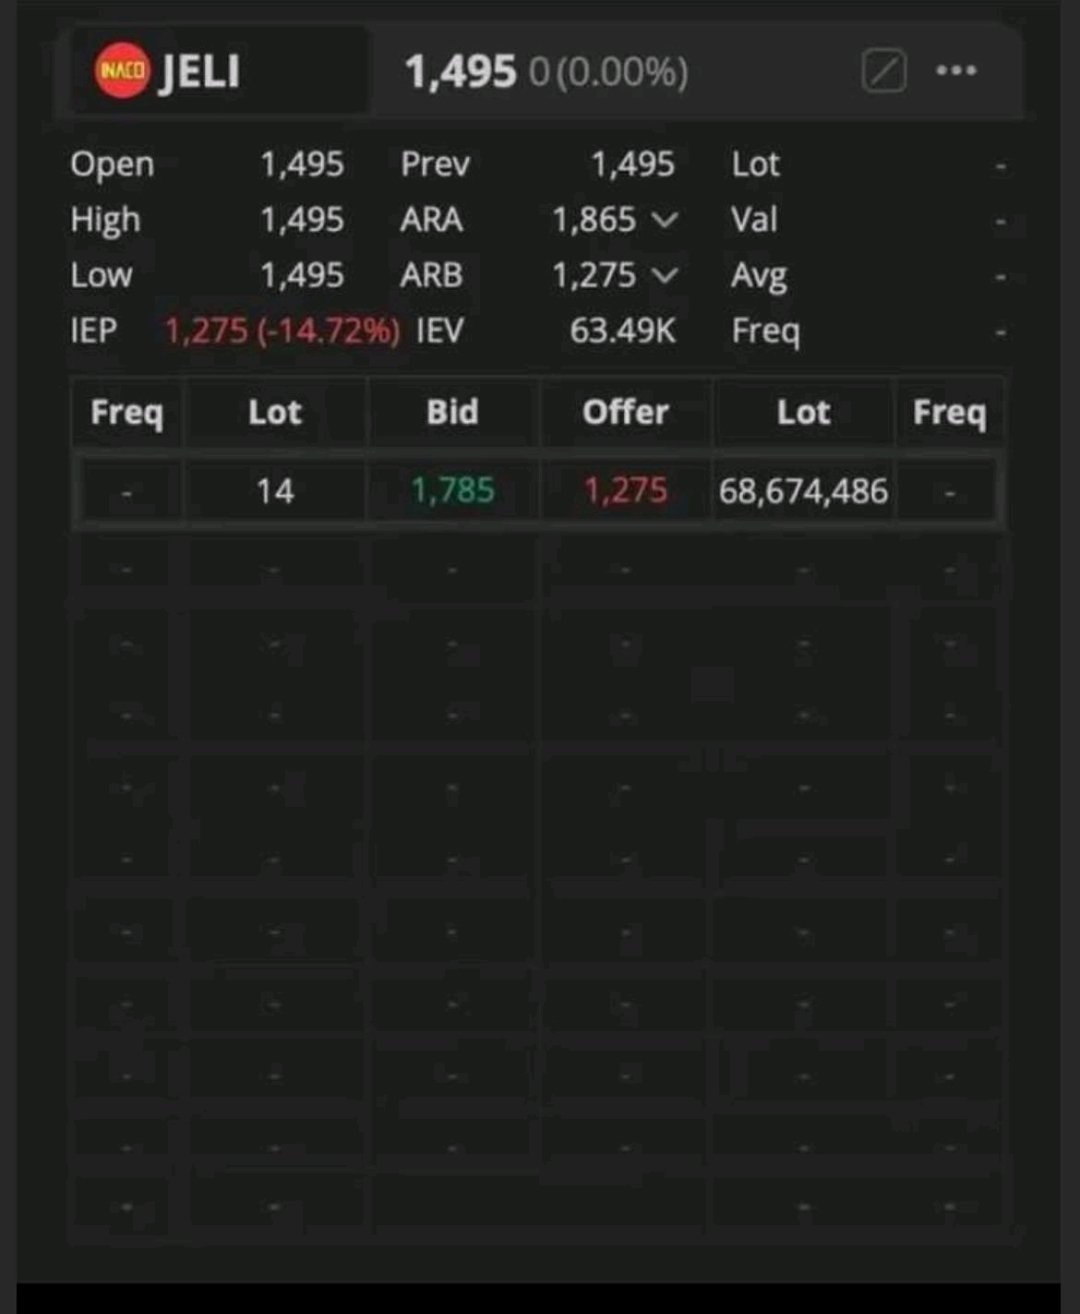
Kasus tidak biasa kembali terjadi di Bursa Efek Indonesia (BEI) setelah muncul penawaran jual saham PT Niramas Utama Tbk (JELI) dalam jumlah yang sangat besar. Berdasarkan klarifikasi perusahaan tertanggal 30 Juli 2026, terdapat penawaran jual sekitar 68 juta lot, padahal total saham JELI yang tercatat hanya sekitar 12,66 juta lot, sementara saham yang tersedia untuk diperdagangkan atau free float hanya sekitar 2,66 juta lot. Perbedaan yang sangat besar ini memunculkan pertanyaan serius mengenai bagaimana penawaran tersebut dapat muncul di sistem perdagangan.
Kondisi tersebut kemudian memicu tekanan jual dan kepanikan di pasar. Harga saham JELI menjadi sulit terkendali karena investor melihat antrean jual dalam jumlah yang secara teori jauh melampaui saham yang tersedia. Situasi ini mengingatkan pasar pada dugaan praktik jual kosong atau short selling, yaitu ketika pihak tertentu menjual saham yang belum dimiliki atau belum tersedia untuk diserahkan. Namun, hingga saat ini belum dapat dipastikan apakah kejadian tersebut benar-benar merupakan praktik short selling, kesalahan sistem, atau masalah pada sistem Anggota Bursa.
Dalam keterangannya, JELI menyebut bahwa berdasarkan pertemuan dengan BEI, kejadian tersebut bukan disebabkan oleh gangguan sistem BEI, serangan siber, maupun glitch pada sistem perdagangan bursa. Penjelasan awal justru mengarah pada adanya kesalahan pada sistem Anggota Bursa yang menyebabkan munculnya penawaran jual dalam jumlah sangat besar. Permasalahan tersebut disebut masih dalam proses penanganan, tetapi penjelasan itu belum sepenuhnya meredakan pertanyaan publik mengenai mekanisme pengawasan sebelum order dalam jumlah ekstrem masuk ke pasar.
Muncul pula spekulasi apakah ada pihak berkepentingan atau pengendali yang bermain di belakang layar tanpa sepengetahuan BEI. Dugaan tersebut tentu belum memiliki bukti dan tidak boleh langsung dianggap sebagai fakta. Namun, besarnya ketimpangan antara jumlah saham beredar dan jumlah penawaran jual membuat investor wajar mempertanyakan apakah sistem pengawasan mampu mendeteksi order yang secara kuantitas tampak tidak masuk akal. Jika sebuah penawaran jual dapat mencapai puluhan juta lot ketika free float hanya sekitar 2,66 juta lot, maka efektivitas sistem validasi dan pengendalian risiko perlu dievaluasi secara terbuka.
Di sisi lain, muncul pula pertanyaan yang lebih tajam: apakah BEI hanya kecolongan, atau terdapat kelemahan pengawasan yang lebih serius? Bahkan ada spekulasi bahwa BEI ikut “bermain”. Namun, sampai saat ini tidak terdapat bukti yang menunjukkan keterlibatan BEI dalam kejadian tersebut. Menuduh institusi bursa terlibat tanpa dasar yang kuat berisiko menyesatkan publik. Yang lebih penting adalah mendorong investigasi independen dan transparan agar pasar mengetahui siapa yang memasukkan order tersebut, melalui Anggota Bursa mana, bagaimana order bisa lolos, serta apakah terdapat transaksi yang benar-benar terjadi.
Kasus JELI seharusnya menjadi ujian besar bagi kredibilitas pasar modal Indonesia. BEI dan regulator perlu memberikan penjelasan yang rinci, bukan hanya menyebut adanya “kesalahan sistem Anggota Bursa”. Investor membutuhkan kepastian mengenai mekanisme pre-trade risk control, batas penawaran, kewajiban ketersediaan saham, serta langkah pemulihan bagi pihak yang dirugikan. Jika persoalan ini tidak dijelaskan secara transparan, misteri mengenai “jual kosong” dan kemungkinan adanya permainan di balik layar akan terus berkembang dan berpotensi menggerus kepercayaan investor terhadap pasar saham Indonesia.
Pada akhirnya, kasus ini masih menjadi misteri. Apakah benar hanya kesalahan sistem Anggota Bursa, apakah terdapat kelemahan pengawasan, atau ada pihak tertentu yang memanfaatkan celah perdagangan? Jawabannya harus dibuktikan melalui investigasi berbasis data. Pasar tidak membutuhkan spekulasi, melainkan transparansi, akuntabilitas, dan penegakan aturan yang tegas.
$JELI $BACH $RANS
1/3