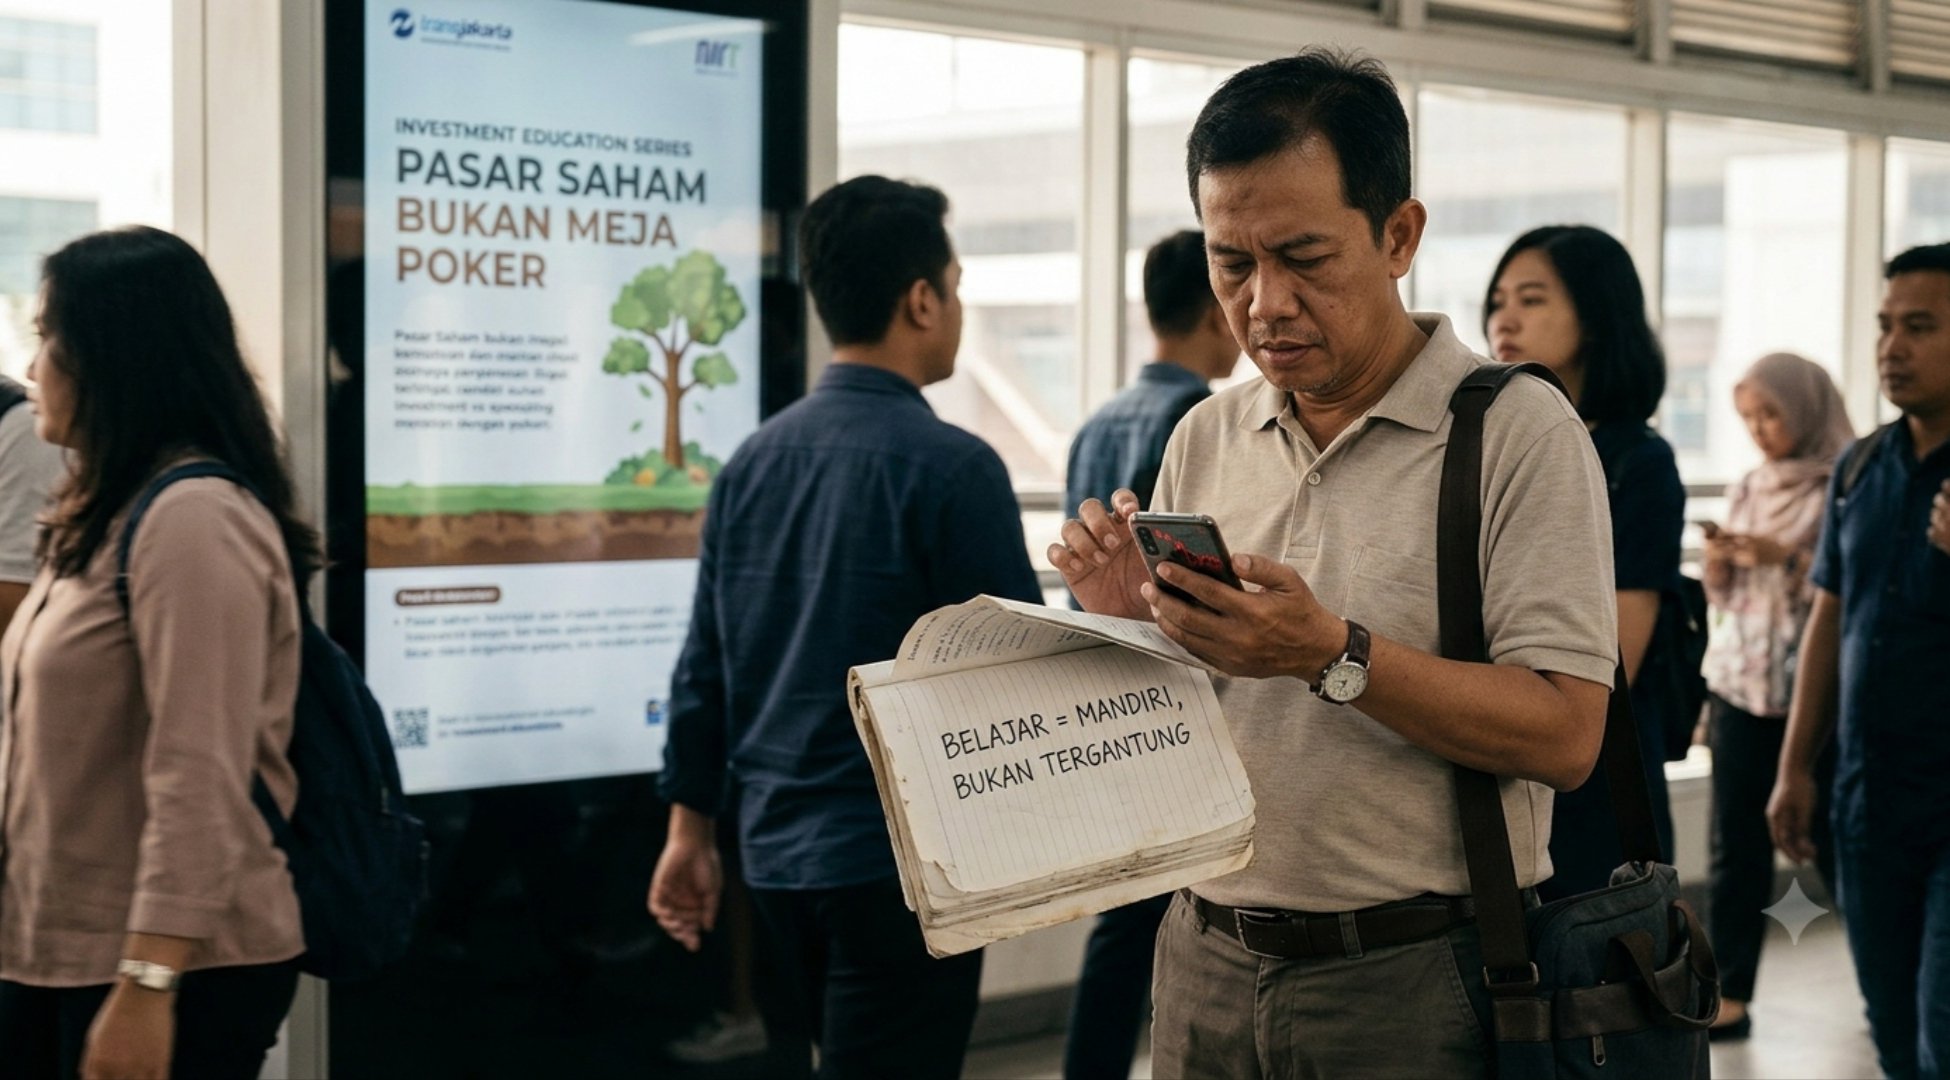
Sudah hampir satu dekade di pasar, tapi masih sepenuhnya bergantung pada orang lain untuk setiap keputusan.
Fenomena ini sangat umum. Dan setiap kali topik ini muncul, selalu ada satu komentar yang sama: "gpp, kalo semua pintar, ga ada yang untung di saham." Kedengarannya santai. Tapi ini adalah salah satu kesalahpahaman paling berbahaya yang beredar di komunitas investor Indonesia.
Bukan karena salah secara teknis. Tapi karena kalimat itu bekerja sebagai mekanisme coping: membebaskan orang yang tidak tahu dari beban belajar, sekaligus membebaskan orang yang tahu dari tanggung jawab mengajar. Ia adalah fondasi psikologis yang mempertahankan hierarki dalam ekosistem.
---
Pertama, perlu diluruskan satu hal fundamental.
Pasar saham bukan meja poker. Di poker, uang yang masuk sama persis dengan uang yang keluar, ada yang menang, pasti ada yang kalah. Pasar saham berbeda. Ketika sebuah bisnis tumbuh secara riil, produk laku, ekspansi berhasil, laba bertambah, nilai bisnisnya membesar. Semua pemegang saham bisa ikut kaya bersama-sama, tanpa ada yang harus jadi korban.
Blue chip beneran yang bukan blue chip-blue chip-an valuasi VOC, mencatat pertumbuhan laba triliunan sejak 3, 5, 10 tahun terakhir. Investor yang bertahan selama periode itu semua untung bersamaan. Tidak ada yang harus rugi agar yang lain menang.
Tapi ada nuansa penting yang sering dicampuradukkan. Ada dua permainan berbeda yang berjalan di pasar yang sama.
Permainan pertama adalah investasi: beli bagian bisnis yang tumbuh, nikmati compounding bertahun-tahun. Ini genuine positive-sum. Permainan kedua adalah spekulasi harga: tebak siapa yang akan beli lebih mahal dari kamu besok. Di sini, dalam jangka pendek, perolehan imbal hasil di atas rata-rata pada dasarnya mendekati zero-sum, bahkan negative-sum setelah biaya transaksi. Argumen tadi hanya benar untuk permainan kedua, lalu digeneralisasi ke seluruh dunia investasi.
Ini yang disebut category error. Dan itu fatal.
---
Tapi ada masalah yang lebih dalam dari sekadar kesalahan konsep.
Ekosistem pasar modal Indonesia secara struktural mempertahankan ketidaktahuan para partisipannya. Bukan karena kebetulan. Bukan karena malas. Tapi karena ada tiga mekanisme yang saling memperkuat.
Pertama, hubungan antara influencer dan investor ritel sudah terbalik dari akarnya. Dalam pasar yang sehat, pakar melayani pemilik modal. Tapi di ekosistem media sosial investasi Indonesia, investor ritel menjadi produk, sementara klien sesungguhnya dari influencer adalah pihak-pihak yang membayar aliran keputusan mereka. Mengajarkan kemandirian analitis adalah bunuh diri komersial bagi influencer yang mengaku berpengalaman sebagai bandar, atau mengaku kenal dengan bandar. Ketergantungan bukan efek samping, ia adalah tujuan utama.
Kedua, lama di pasar tidak otomatis sama dengan belajar dari pasar. Ada dua jalur yang berbeda. Jalur pertama: keputusan menghasilkan umpan balik, umpan balik memperbarui model mental, model mental membaik dari waktu ke waktu. Jalur kedua: sinyal dari guru menghasilkan hasil, hasil yang bagus diatribusikan ke sang guru, hasil yang buruk diatribusikan ke pemerintah, regulator, makroekonomi, dan geopolitik, tanpa pembaruan model sama sekali. Setelah sepuluh tahun di jalur kedua, seseorang memiliki sepuluh tahun aktivitas, tapi nol tahun pembelajaran.
Ketiga, dan ini yang paling tidak disadari, pertanyaan seperti "hold atau cut loss?" yang dilontarkan di ruang publik bukan murni pencarian analisis teknis. Ia adalah dorongan psikologis untuk mencari pembenaran kolektif agar bisa menunda realisasi kerugian. Kebiasaan ini bukan bukti bodoh. Tapi ia adalah bukti bahwa sistem pengambilan keputusan tidak pernah dibangun sejak awal.
---
Lantas apa yang dilakukan oleh investor yang benar-benar belajar?
Mereka tidak bertanya "naik atau turun besok?" Pertanyaan itu tidak terjawab dan tidak berguna. Sebagai gantinya, mereka menyusun pohon keputusan yang jelas sebelum posisi dibuka: semua keputusan sudah ditulis sebelum eksekusi. Kecemasan "hold atau cut loss" hilang, karena titik di mana seseorang terbukti keliru sudah diketahui sejak awal.
Lebih dari itu, mereka memisahkan secara tegas dua jenis strategi. Strategi pertama mengandalkan mekanisme bisnis itu sendiri sebagai katalis: laba yang direinvestasi, kekuatan penetapan harga, perolehan pangsa pasar. Tidak perlu narasi, makroekonomi, ataupun peristiwa eksternal. Strategi kedua bertaruh pada kesenjangan valuasi yang akan kembali ke rata-rata, yang memerlukan pemicu narasi atau peristiwa agar pasar menyadari matematika yang sama.
Keduanya valid. Tapi konteksnya menentukan mana yang koheren.
---
Dan konteks hari ini perlu dibaca dengan hati-hati.
Latar belakang makro Indonesia pada pertengahan 2026 bukan sekadar perlambatan biasa. Ini adalah tekanan dari tiga arah sekaligus: pertahanan mata uang, guncangan energi geopolitik, dan ketidakpastian kebijakan yang terus bergeser.
Bank Indonesia sudah menaikkan suku bunga secara agresif, membawa BI-Rate ke 5,75% dengan ekspektasi pasar terhadap kenaikan lebih lanjut. Ini bukan postur yang mendukung pertumbuhan, ini pertahanan terhadap pelarian modal. Cadangan devisa menyusut dalam beberapa bulan terakhir. Aliran keluar investor asing dari pasar saham Indonesia mencapai puluhan triliun rupiah dalam semester pertama tahun ini. Ini bukan peluang beli yang mudah, ini eksodus likuiditas yang perlu dibaca dengan kepala dingin.
Di sisi fiskal, rencana pajak tambahan untuk sektor komoditas dan penerapan pajak minimum global menambah lapis ketidakpastian. Penutupan Selat Hormuz membuat gejolak harga minyak global, dan Indonesia sebagai importir minyak bersih akan merasakan dampaknya meskipun harga bahan bakar domestik dibekukan.
---
Di bawah kondisi seperti ini, pilihan strategi bukan lagi soal selera, melainkan soal konsistensi logika.
Strategi yang bertaruh pada valuasi murah menghadapi risiko yang teramplifikasi. Sebuah saham dengan valuasi rendah mungkin terlihat menarik. Tapi di pertengahan 2026, saham yang sama mungkin sedang menghadapi kenaikan royalti yang memotong profitabilitas, utang dalam mata uang asing yang menjadi lebih mahal dalam terminologi rupiah, dan tekanan struktural dari eksodus investor institusional. Harga murah bukan margin keselamatan, ia bisa jadi diagnosis kerusakan yang terharga dengan tepat.
Sebaliknya, strategi yang mengandalkan mekanisme bisnis sendiri memiliki profil ketahanan yang jelas. Sensitivitas terhadap suku bunga lebih rendah. Ketidakpastian kebijakan lebih terlokalisir, bisnis berbasis konsumsi domestik, barang kebutuhan pokok, dan infrastruktur yang terikat regulasi lebih sulit dikenai pajak mendadak. Dan yang terpenting, bisnis yang compounding tidak memerlukan katalis eksternal untuk terus bekerja.
Tapi ada syaratnya. Strategi ini hanya andal jika yang dibeli adalah bisnis yang benar-benar compounding dengan harga yang masuk akal, bukan nama-nama yang sekadar turun lebih sedikit dari pasar. Seleksinya harus menjawab tiga pertanyaan: apakah parit bisnis masih utuh di tengah tekanan nilai tukar? Apakah ada lindung nilai alami, pendapatan dalam mata uang keras dengan biaya berbasis rupiah, atau sebaliknya yang koheren? Apakah valuasi saat ini mendiskonto guncangan sementara, atau kerusakan yang bersifat permanen?
---
Ada satu hal yang perlu diakui dengan jujur.
Para investor veteran yang masih bertanya "hold atau cut loss?" di forum publik, yang sudah melewati taper tantrum, pandemi covid, hingga krisis MSCI, setidaknya telah melakukan satu hal yang benar: mereka tetap di dalam permainan. Mereka tidak bangkrut.
Tapi bertahan di dalam permainan tanpa membangun sistem pengambilan keputusan adalah cara paling lambat dan paling melelahkan untuk maju. Sepuluh tahun di pasar seharusnya cukup untuk membangun kerangka kerja pribadi, meski sederhana. Bukan untuk menjadi maha tahu. Bukan untuk mengalahkan semua orang.
Tapi minimal: tahu MENGAPA posisi dibuka, tahu di titik mana posisi terbukti salah, dan tahu berapa besar yang boleh dipertaruhkan per keputusan.
Itu saja. Tiga hal itu sudah cukup untuk memutus siklus ketergantungan.
Belajar bukan ancaman buat komunitas. Belajar adalah bentuk tanggung jawab, pada diri sendiri, dan pada modal yang sudah dipercayakan ke pasar. 🙏
$IHSG $BACH $DEWA