
Liquidity Crunching?
Di postingan sebelumnya saya sudah membahas tentang keringnya likuiditas di $IHSG sepanjang Desember 2022 ini.
http://bit.ly/3Giz2iE
Keringnya likuiditas di market disebut juga dengan istilah Liquidity Crunching.
Bagi para trader dan investor institusional seperti reksadana dan Asuransi, liquidity crunching adalah sebuah bencana.
http://bit.ly/3FTU6dV
Mengapa bisa disebut bencana? Karena bagi reksadana dan Asuransi, tiap hari itu akan ada nasabah yang melakukan redemption unit reksadana atau melakukan klaim asuransi. Ketika ada nasabah reksadana yang melakukan redemption maka mau tak mau fund manager reksadana harus jual saham yang mereka miliki. Ketika ada nasabah melakukan klaim asuransi, Fund manager asuransi terpaksa harus melakukan penjualan saham.
http://bit.ly/3HYyuQb
Ketika mereka melakukan penjualan saham, mereka butuh exit Liquidity. Kalau tidak ada investor ritel yang menjadi bumper di bid maka para fund manager bisa rugi ketika terpaksa harus menjual saham dalam kondisi likuiditas kering.
Bisa dibayangkan ketika misalnya kalian jadi Fund Manager reksadana, kalian terpaksa harus beli saham $GOTO di harga 300 dan $BUKA di harga 800 hanya karena kedua saham tersebut masuk ke dalam indeks LQ45 dan IDX30. Baru dihold beberapa minggu tiba-tiba, ada nasabah yang mau melakukan redemption unit reksadana, akibatnya kalian terpaksa harus jual kedua saham tersebut di harga yang lebih murah karena keduanya mengalami ARB beberapa kali.
Jadi investor institusional itu sangat butuh likuiditas market agar tidak rugi gede ketika terpaksa harus jualan.
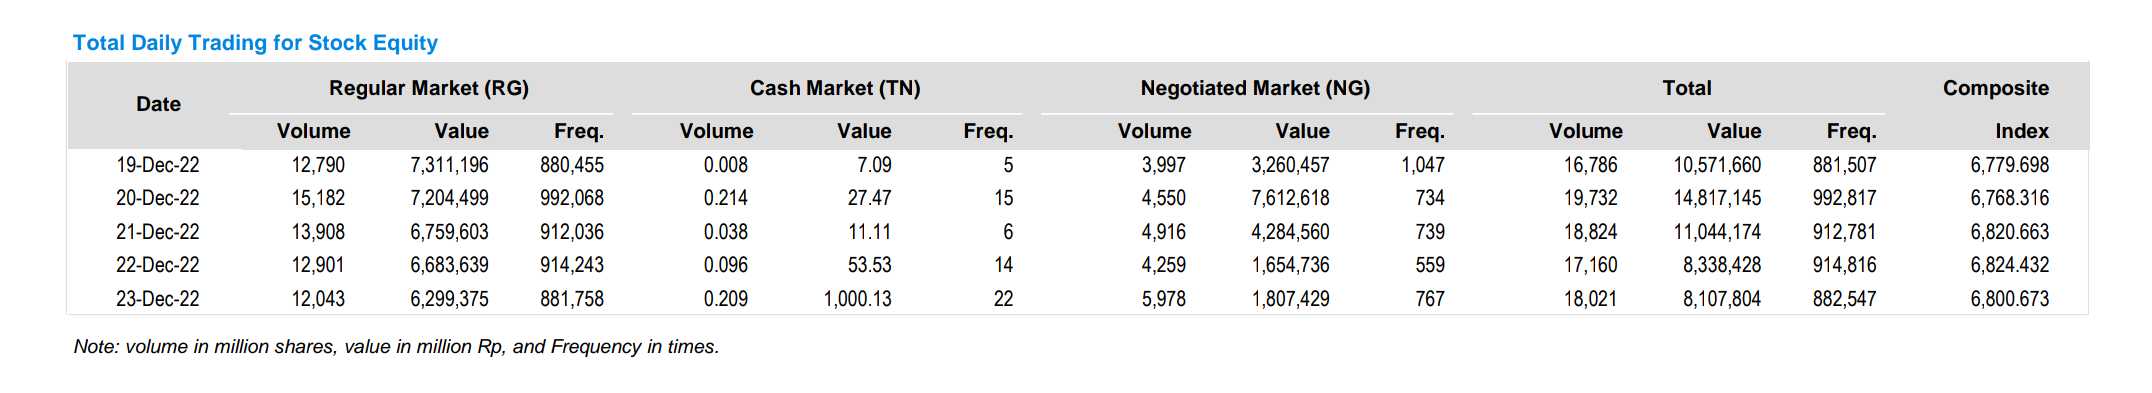
Dari data transaksi dalam seminggu terakhir dari tanggal 19 - 23 Desember 2022, kita bisa lihat bahwa transaksi di IHSG sangat sepi dalam seminggu terakhir.
http://bit.ly/3FTUVn1
Dalam setahun terakhir, rata-rata transaksi di IHSG harusnya adalah 14 Triliun rupiah per hari.
http://bit.ly/3jnNVad
Tapi yang terjadi dalam seminggu terakhir malah hanya tanggal 20 Desember 2022 saja transaksi mencapai 14 Triliun sehari. Sedangkan sisanya di bawah 14 Triliun rupiah sehari. Malah dalam 2 hari terakhir sebelum libur Natal, transaksi di IHSG hanya 8 Triliun. Di market reguler malah hanya 6 Triliun saja transaksi.
Percuma saja jumlah investor saham di IHSG berdasarkan SID yang tercatat mencapai 10 juta orang. Perlu diingat, satu SID untuk 1 investor. Jadi kalau satu investor bikin 100 akun saham, itu hitungannya tetap 1 SID selama saat pendaftaran dia menggunakan 1 KTP saja.
Antara investornya pensiun dini karena bangkrut di saham gorengan seperti beli $WIRG di Harga 1000
http://bit.ly/3Q7kqpH
Atau investornya liburan Natal juga
Atau para tradernya berubah jadi dividend investor karena kelamaan nyangkut
https://bit.ly/3PRq1jC
https://bit.ly/3U8kS8q
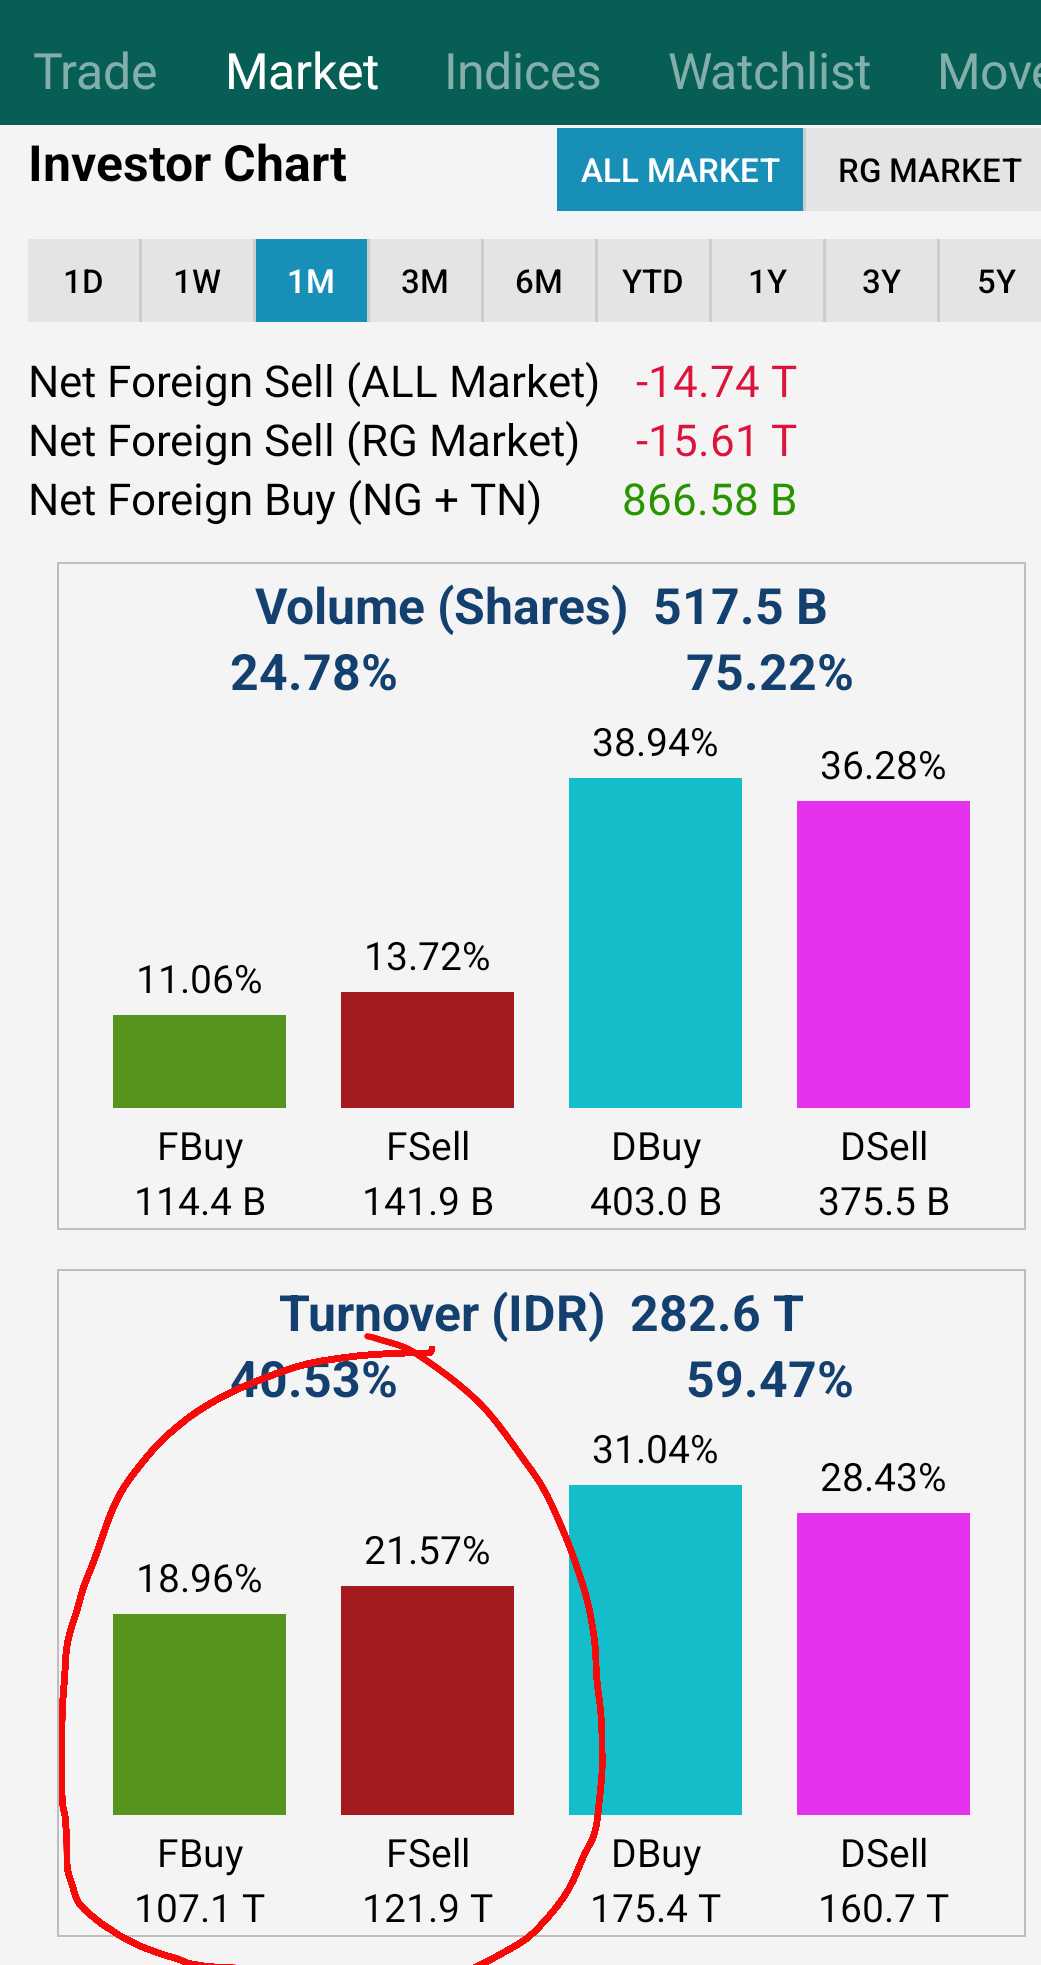
Atau karena investor asingnya lari ke China
http://bit.ly/3YOTgYh
Dalam sebulan terakhir outflow asing dari IHSG mencapai 14,7 Triliun terutama outflow dari saham $BBCA TLKM ASII BMRI GOTO.
Dalam kondisi kekeringan likuiditas seperti ini menurut saya mencari sumber cashflow adalah hal yang mutlak untuk bisa survive di market.
Karena liquidity crunch itu berpotensi mengakibatkan market crash.
Di Maret 2020, market crash terjadi karena adanya Liquidity Crunching. Semua investor takut dengan Covid-19 sehingga mereka beramai - ramai jual saham. Yang jual banyak, sedangkan yang beli sedikit. Akibatnya adalah liquidity Crunching yang berujung pada market crash.
Dan waktu itu market kembali bergairah karena adanya stimulus printing money.
http://bit.ly/3jvPzqB
Mari kita lihat kisah lanjutan IHSG. Apakah liquidity Crunching ini akan mengakibatkan market crash atau kah liquidity Crunching yang terjadi hanya karena market maker libur Natal dan tahun baru.
Apakah invisible hand di market akan melakukan intervensi untuk mencegah terjadinya Desember Terburuk dalam sejarah IHSG?
http://bit.ly/3GjzCfK
Disclaimer: http://bit.ly/3bLj4Oc
https://cutt.ly/mBMgSj6
https://bit.ly/3SJLT0W
http://bit.ly/3MhGBr6
https://bit.ly/3LsxlQJ
https://bit.ly/3CJthZl
1/2